Relatório organizado pelos termos cadastrados em regras.yaml
Páginas491
Termos cadastrados12
Termos encontrados7
Ocorrências49
Tempo3min 23s
Ficha objetiva
Respostas para triagem rápida. Sim = evidência no texto;
Não = evidência de que não ocorreu;
Não identificado = não há base suficiente nos trechos localizados.
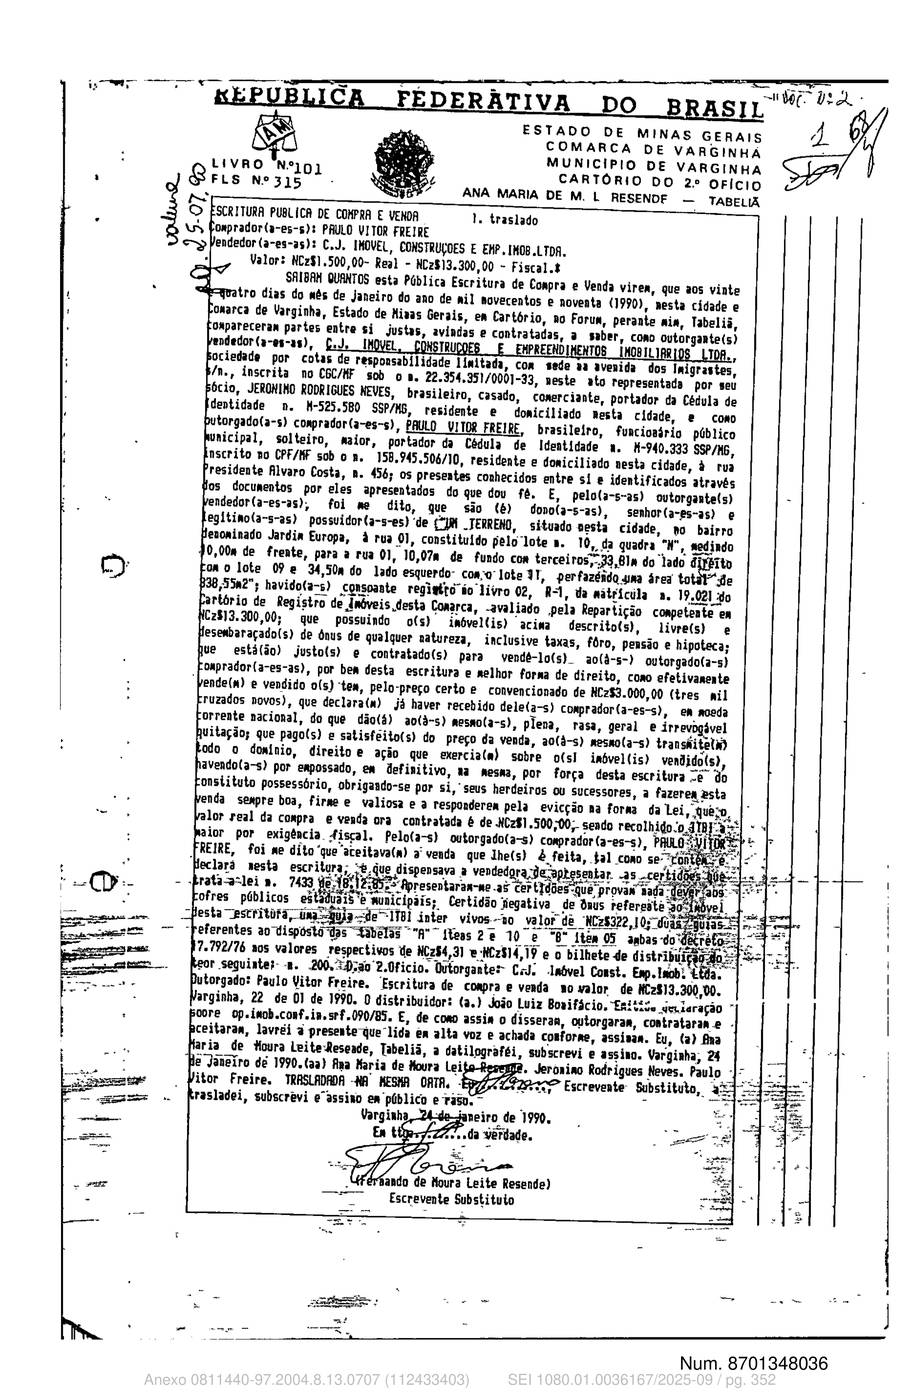
ANA MARIA DE M. 1 RESENOF - TABELIA
L-.
IXEPUBLICA
1
SCRJTURA PUBLICA DE COMPRA E VENDA
olprador(a-es-s). PAULO VITOR FREIRE
endedor(a-es-as): C.J. INOVEI, CONSTRUÇ0ES E EMP.IM9B.ITW3.
Valor: NCz$1.500,00- Real - NCz$13.300,00 - Fiscal.*
SAIBAM QUANTOS esta Pública Escritura de Compra e Venda vire», que aos vinte
9tatro dias do Ȏs de Janeiro do ano de Mil Novecentos e noventa (1990), nesta cidade e
o»arca de Varginha, Estado de Mimas Gerais, e» Cartório, no Foru», perante mi», Tabeliã,
OMparecera» partes entre si justas, avindas e contratadas, a saber, como outorgaste(s)
/end.dor(s-es-11,
Ç.J. INOVEI. ÇDNSTRUÇQE$ E EMPREENDIMENTOS INOBJIIRRIØ$ UDA.,
Sociedade por cotas de responsibilidade imitada, com sede na avenida dos Imigrantes,
&/n., inscrita no CGC/llF sob o •. 22.354.351/0001-33, neste ato representada por seu
;ócio, JERONIIIO RODRIGUES NEVES, brasileiro, casado, comerciante, portador da Cédula de
leilão previsto
Não encontrado neste documento.
agendado 2
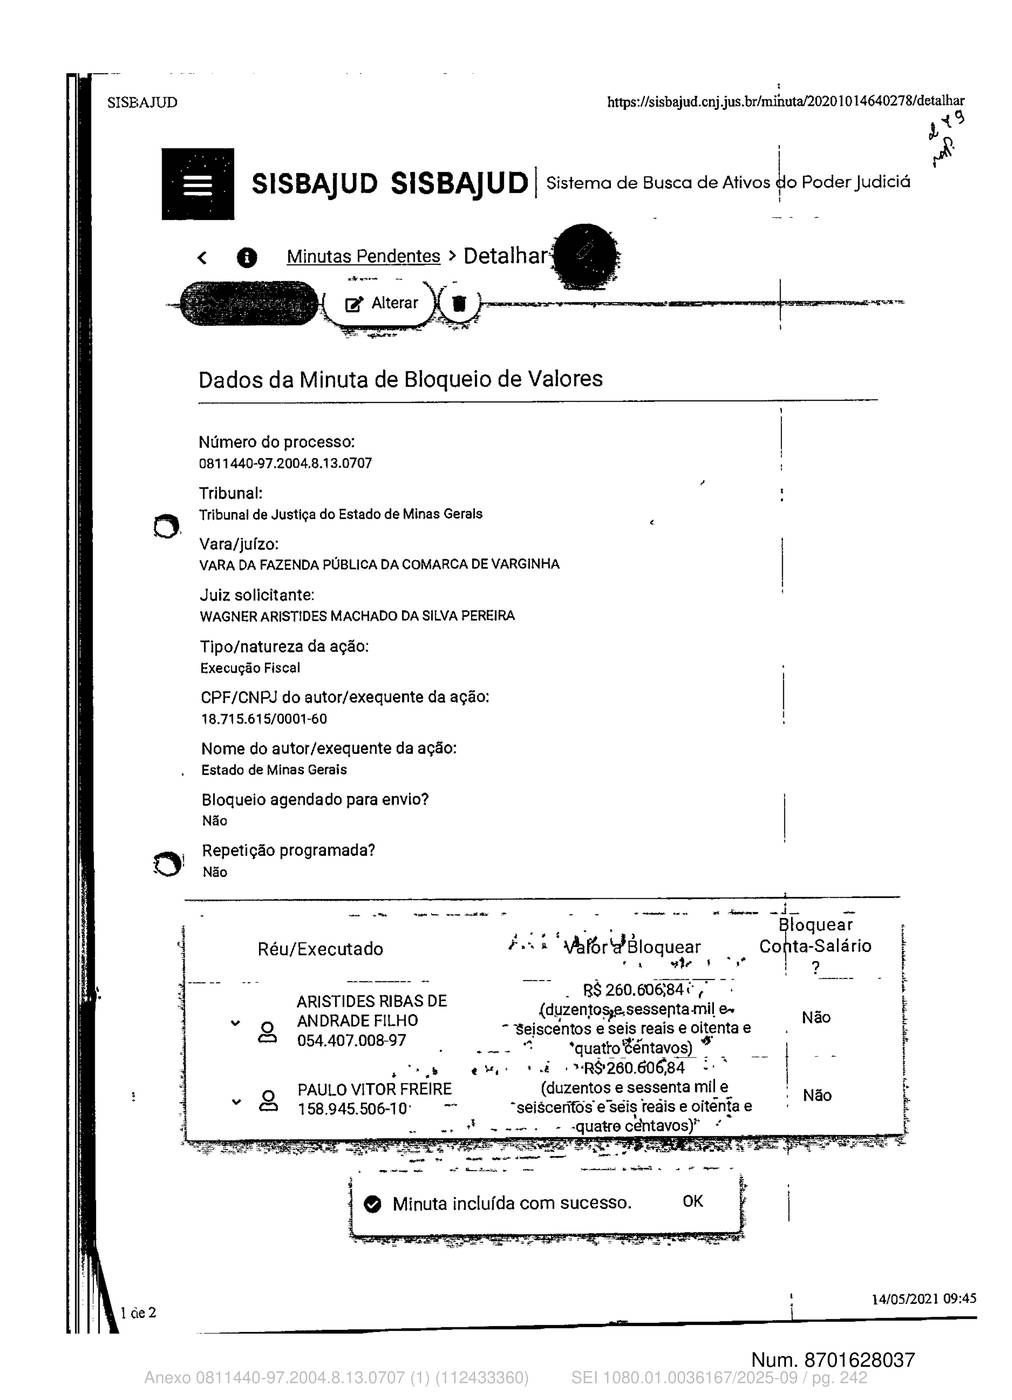
Página 242 · score 100.0 · nativo
Juiz solicitante:
WAGNER ARISTIDES MACHADO DA SILVA PEREIRA
Tipo/natureza da ação:
Execução Fiscal
CPF/CNPJ do autor/exequente da ação:
18.715.615/0001-60
Nome do autor/exequente da ação:
Estado de Minas Gerais
Bloqueio agendado para envio?
Não
O
Repetição programada?
-
Não
Bloquear
Conta-Salário
7
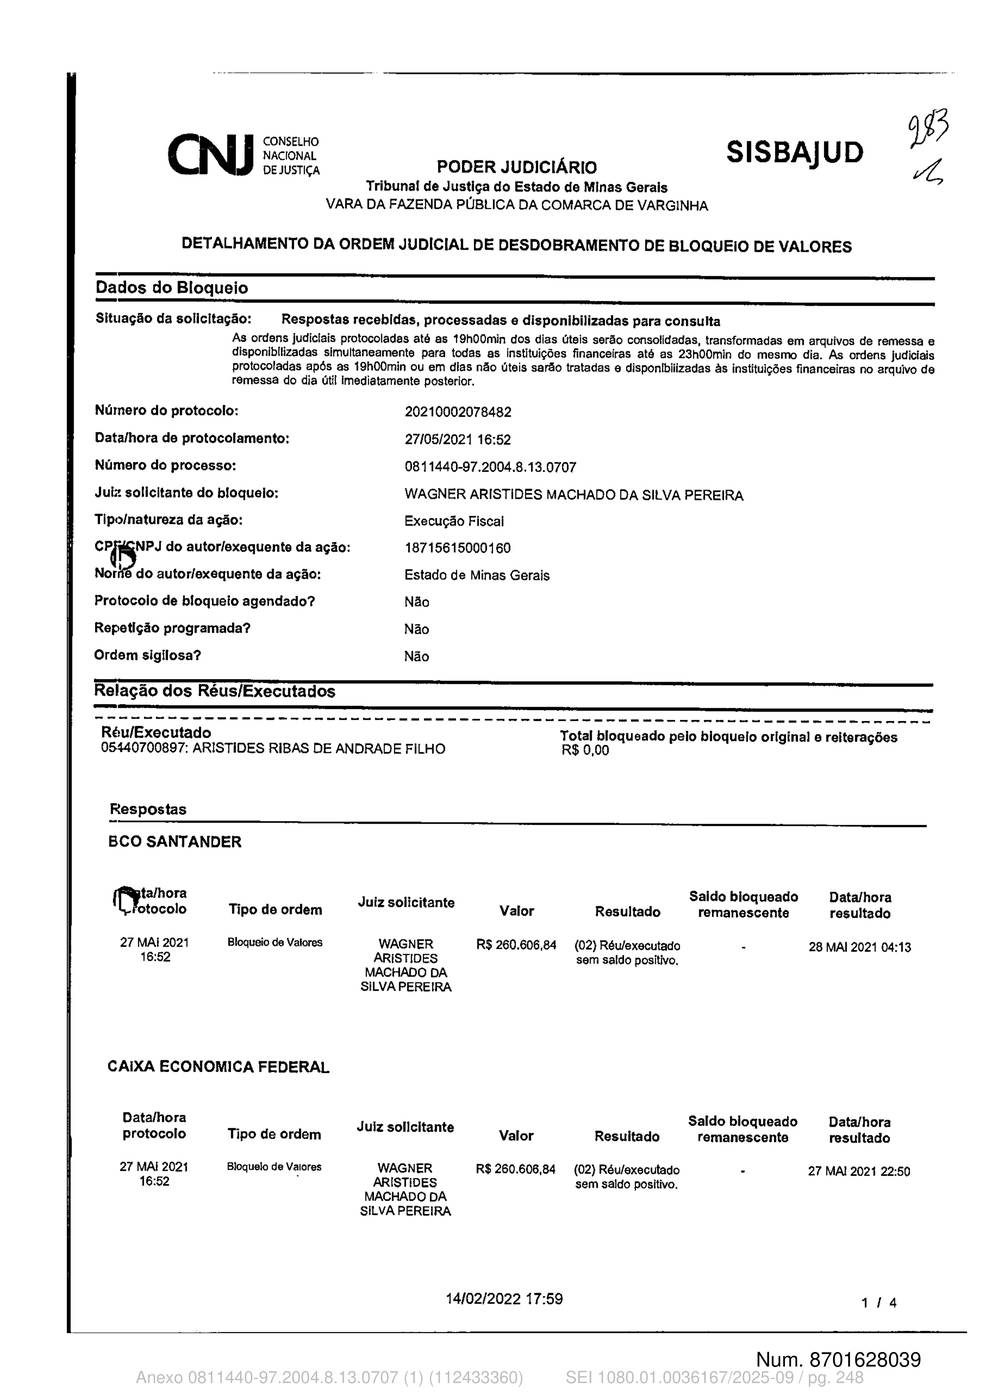
Página 248 · score 100.0 · nativo
Número do protocolo:
Data/hora de protocolamento:
Número do processo:
Juh solicitante do bloqueio:
Tip /natureza da ação:
CP4NPJ do autor/exequente da ação:
Nork'
do autor/exequente da ação:
Protocolo de bloqueio agendado?
Repetição programada?
Ordem sigilosa?
20210002078482
27/05/2021 16:52
0811440-97.2004.8.13.0707
WAGNER ARISTIDES MACHADO DA SILVA PEREIRA
Execução Fiscal
18715615000160
bem penhorado 1
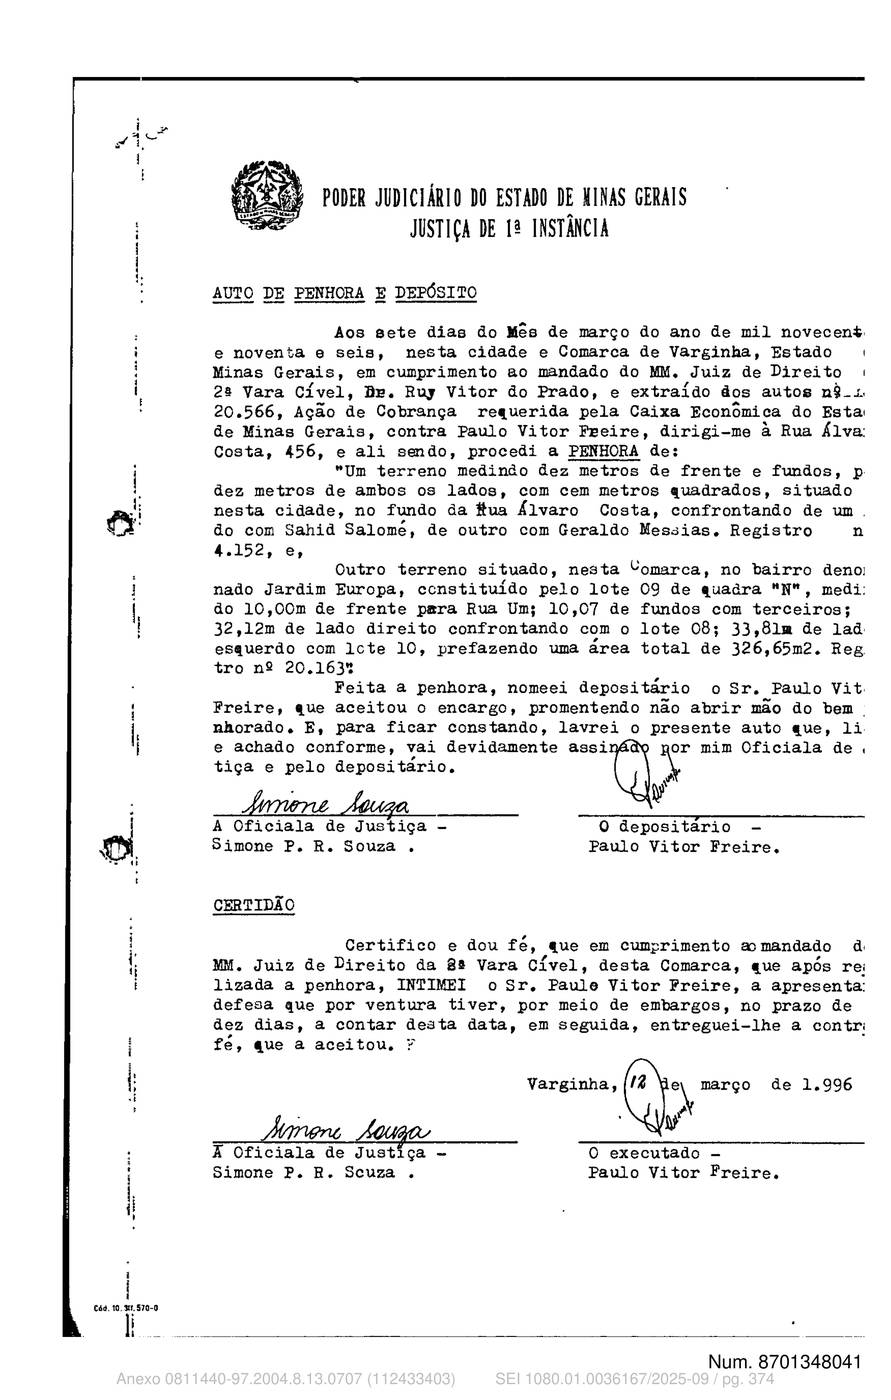
Página 374 · score 88.0 · nativo
lote lO, prefazendo uma área total de 326,65m2. Reg. tro n9 20.1631 Feita a penhora, nomeei depositário o Sr. Paulo Vit Freire, que aceitou o encargo, promentendo não abrir mâo do bem nhorado. E. para ficar constando, lavrei o presente auto que, li e achado conforme, vai devidamente assigor mim Oficiala de tiça e pelo depositário. r 1 ÂnZ~7w Á~ A Oficiala de Justiça - O depositário - Simone P. TU Souza Paulo
depósito judicial 16
Página 54 · score 100.0 · nativo
Ladeia, Pedro Cesar da Silva, Joaquim Mariano da
Silva Neto, Aldo Xavier Junqueira, Guilherme
Henrique de Souza Lana.
CUMPRIMENTO DE SENTENÇA
00511 -Número TJMG: 070701031918-4
Numeração um..- 0319184.11.2001.8.13.0707
Exeqüente: Evangelista Fonseca dos Santos e outros;
Executado: Município de Varginha => Intimação.
Prazo de 0005 dia(s). sobre depósito judicial de fis.
Mv - Filipe de Felippo, Evangelista Fonseca dos
Santos, Pedro Cesar da Silva, Joaquim Mariano da
Silva Neto, Paulo Roberto Agostini Filho.
005 12 - Número TJMG: 0707020525754
Numeração única: 0525754.92.2002.8.13.0707
Exeqüente: Sebastião Aparecido de Aguiar e outros;
Executado: Município de Varginha
Intimação.
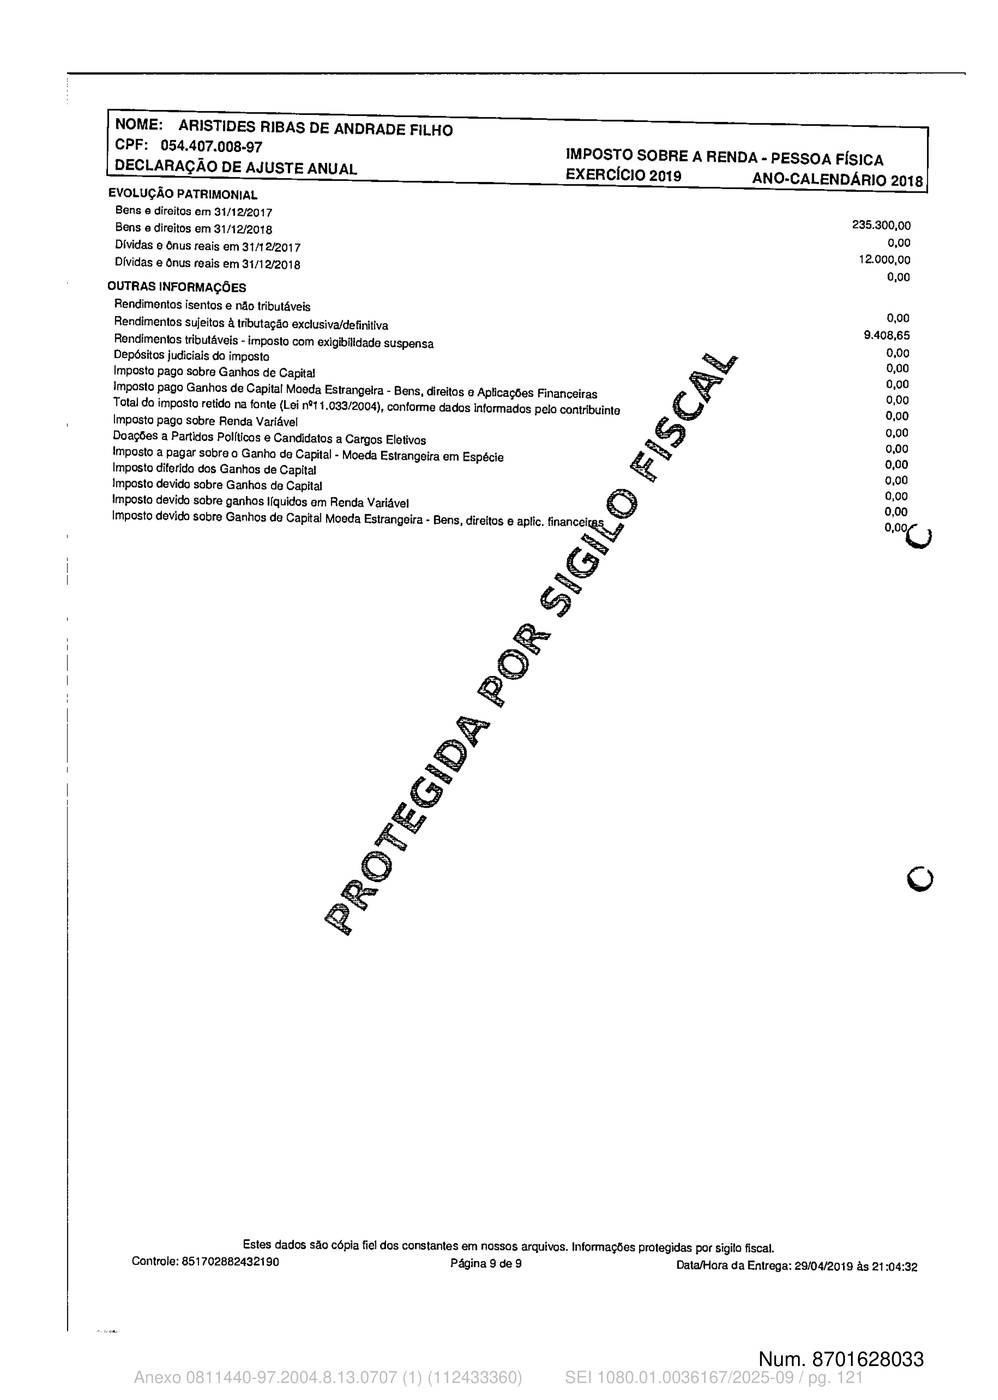
Página 121 · score 88.9 · nativo
Dívidas e ônus reais em 31/12/2018
OUTRAS INFORMAÇôES
Rendimentos isentos e não tributáveis
0,00
Rendimentos sujeitos à tributação exclusiva/definitiva
9.408,65
Rendimentos tributáveis - imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
Imposto pago sobre Ganhos de Capital
0,00
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n°11.033/2004), conforme dados informados pelo contribuinte
0,00
Imposto pago sobre Renda Variável
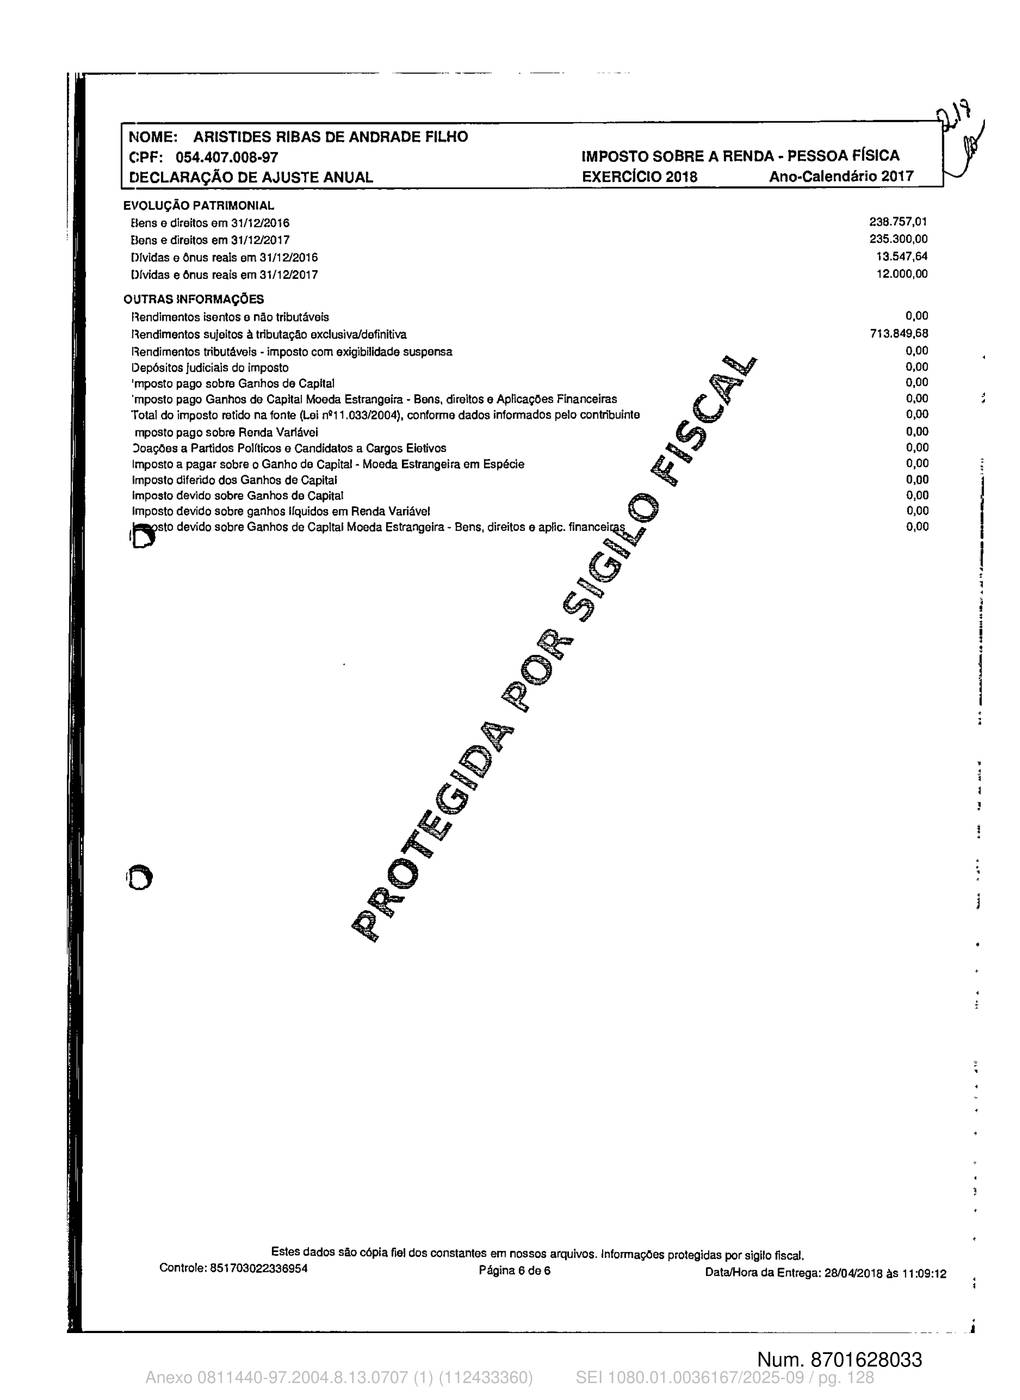
Página 128 · score 88.9 · nativo
12.000,00
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
0.00
Rendimentos sujeitos à tributação exclusiva/definitiva
713.849,68
Rendimentos tributáveis - imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
'mposto pago sobre Ganhos de Capital
t$,
0,00
'mposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n°11.033/2004), conforme dados informados pelo contribuinte
0,00
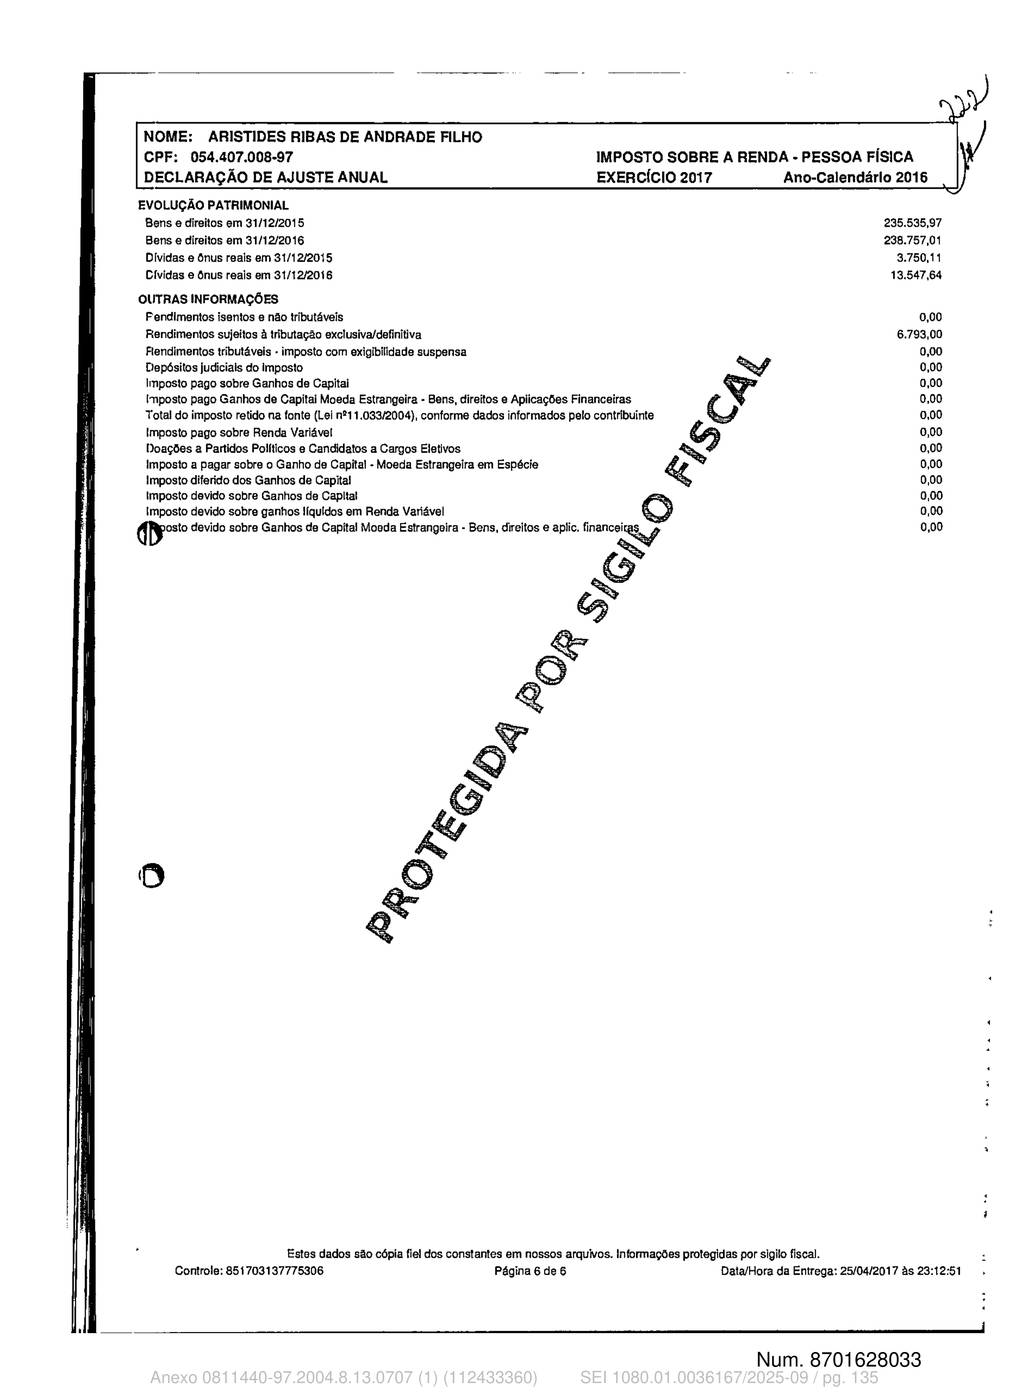
Página 135 · score 88.9 · nativo
13.547,64
OUTRAS INFORMAÇÕES
rendimentos isentos e não tributáveis
0,00
Rendimentos sujeitos à tributação exclusiva/definitiva
6.793,00
Rendimentos tributáveis ' imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
Imposto pago sobre Ganhos de Capital
0,00
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n211.03312004), conforme dados informados pelo contribuinte
0,00
Imposto pago sobre Renda Variável
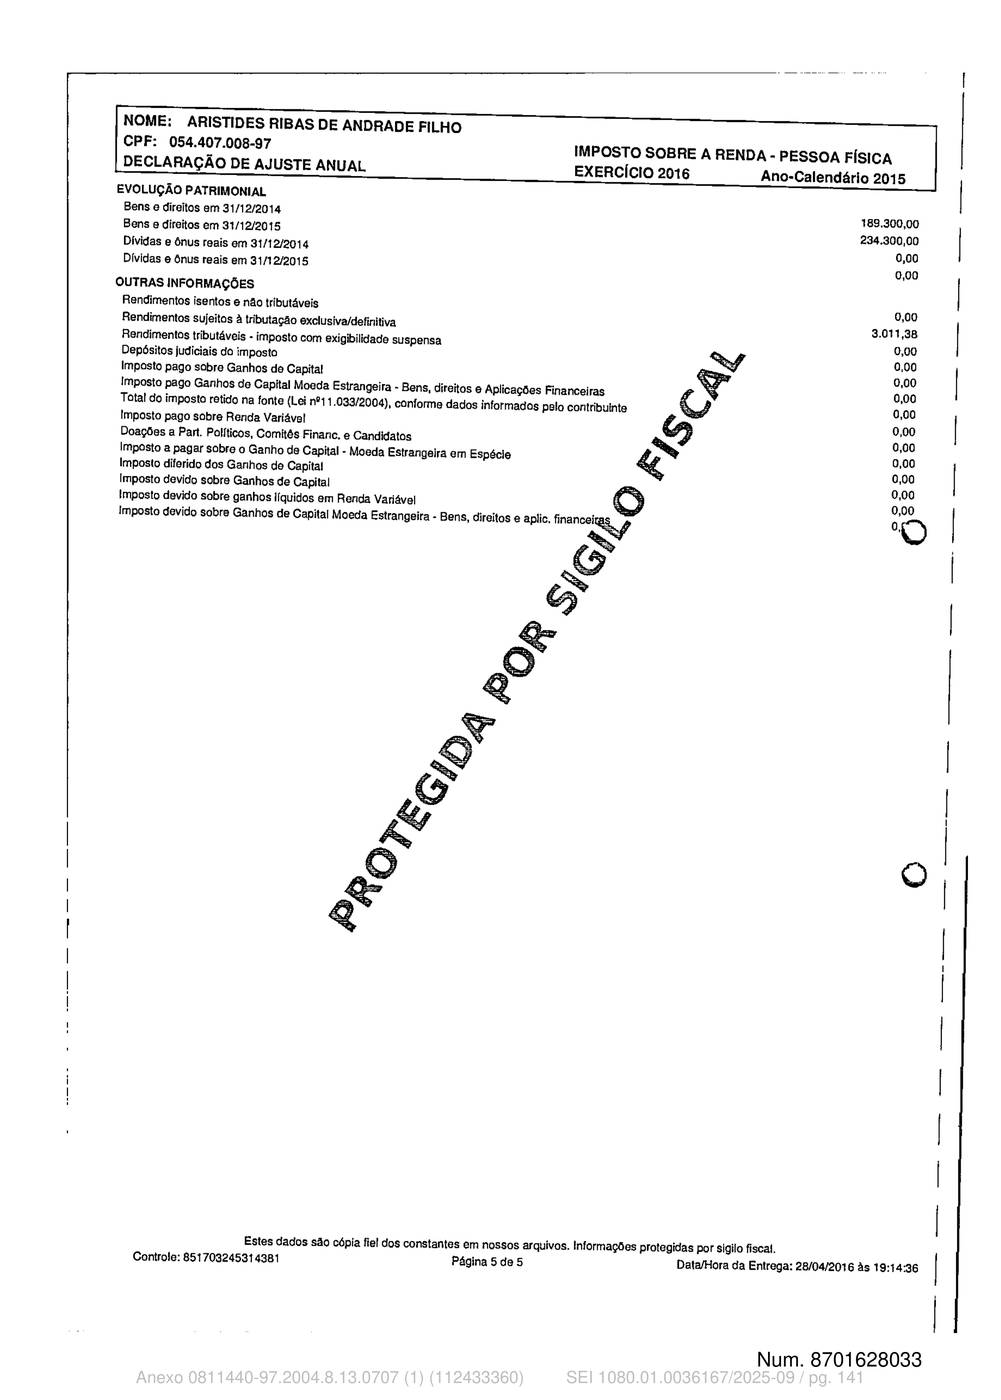
Página 141 · score 88.9 · nativo
Bens e direitos em 31112/2014
Bons o direitos em 31/1212015
Dividas e ónus reais em 31/12/2014
Dívidas e ônus reais em 31/12/2015
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
Rendimentos sujeitos à tributação exclusiva/definitiva
Rendimentos tributáveis - imposto com exigibilidade suspensa
Depósitos judiciais do imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
Total do imposto retido na fonte (Lei n°11.033/2004), conforme dados informados pelo contribuinte
Imposto pago sobre Renda Variável
Doações a Part. Políticos, Comitês Financ, e Candidatos
Imposto a pagar sobre o Ganho de Capital - Moeda Estrangeira em Espécie
Imposto diferido dos Ganhos de Capital
Imposto devido sobre Ganhos de Capital
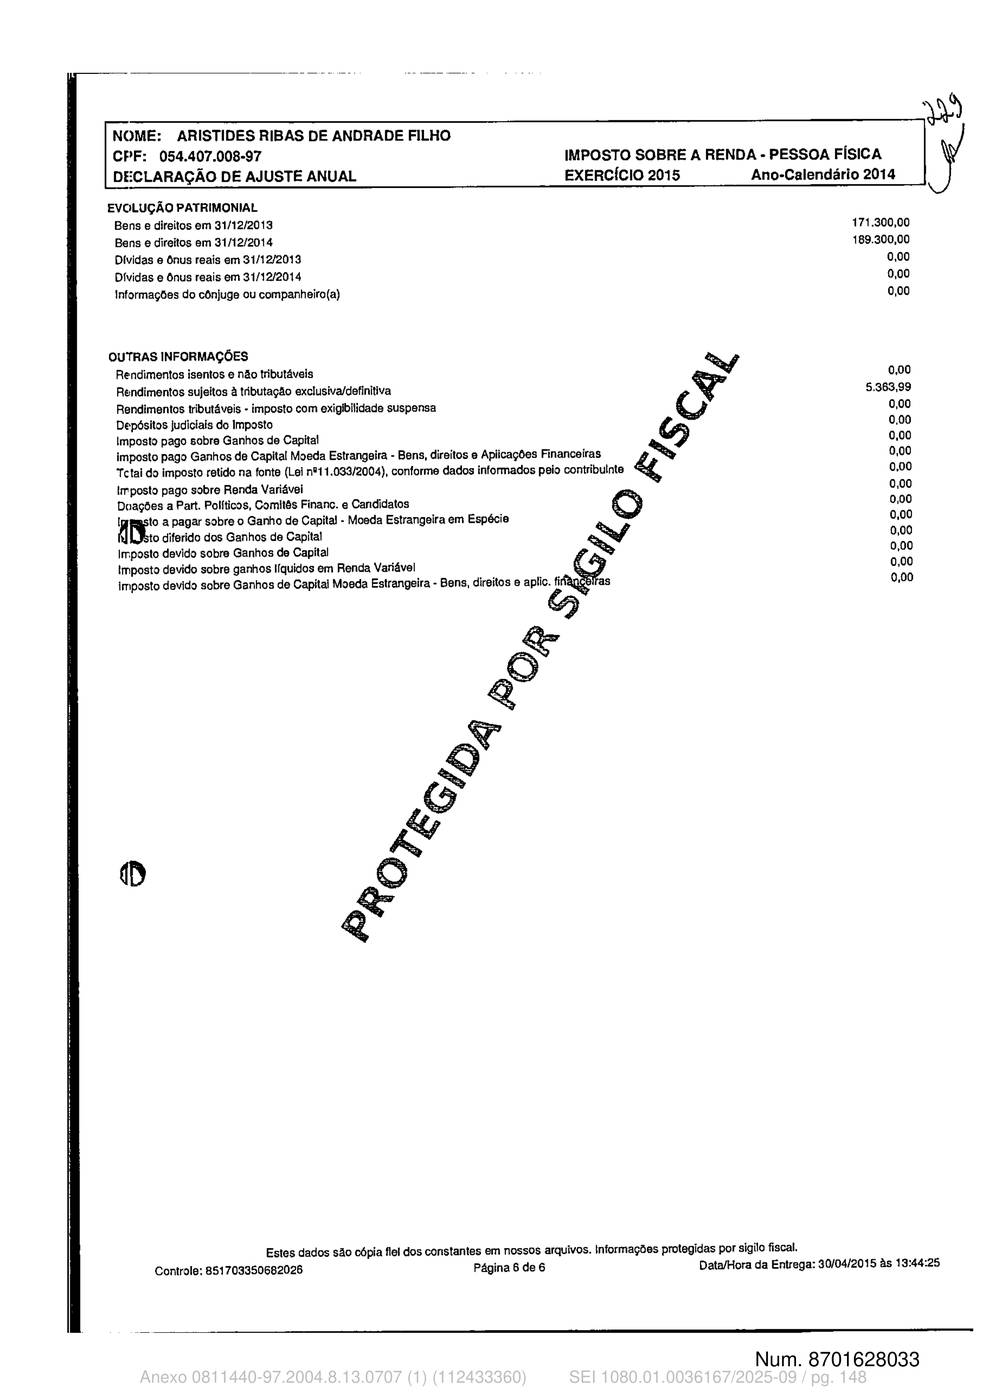
Página 148 · score 88.9 · nativo
189.300,00
0,00
0,00
0,00
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
Rendimentos sujeitos à tributação exclusiva/definitiva
Rendimentos tributáveis - imposto com exigibilidade suspensa
Depósitos judiciais do Imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos do Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
Tc tal do imposto retido na fonte (Lei nul 1.033/2004), conforme dados informados pelo contribuinte
n'posto pago sobre Renda Variável
Doações a Part. Políticos, Comitês Financ. e Candidatos
ff
to a pagar sobre o Ganho de Capital - Moeda Estrangeira em Espécie
(p1
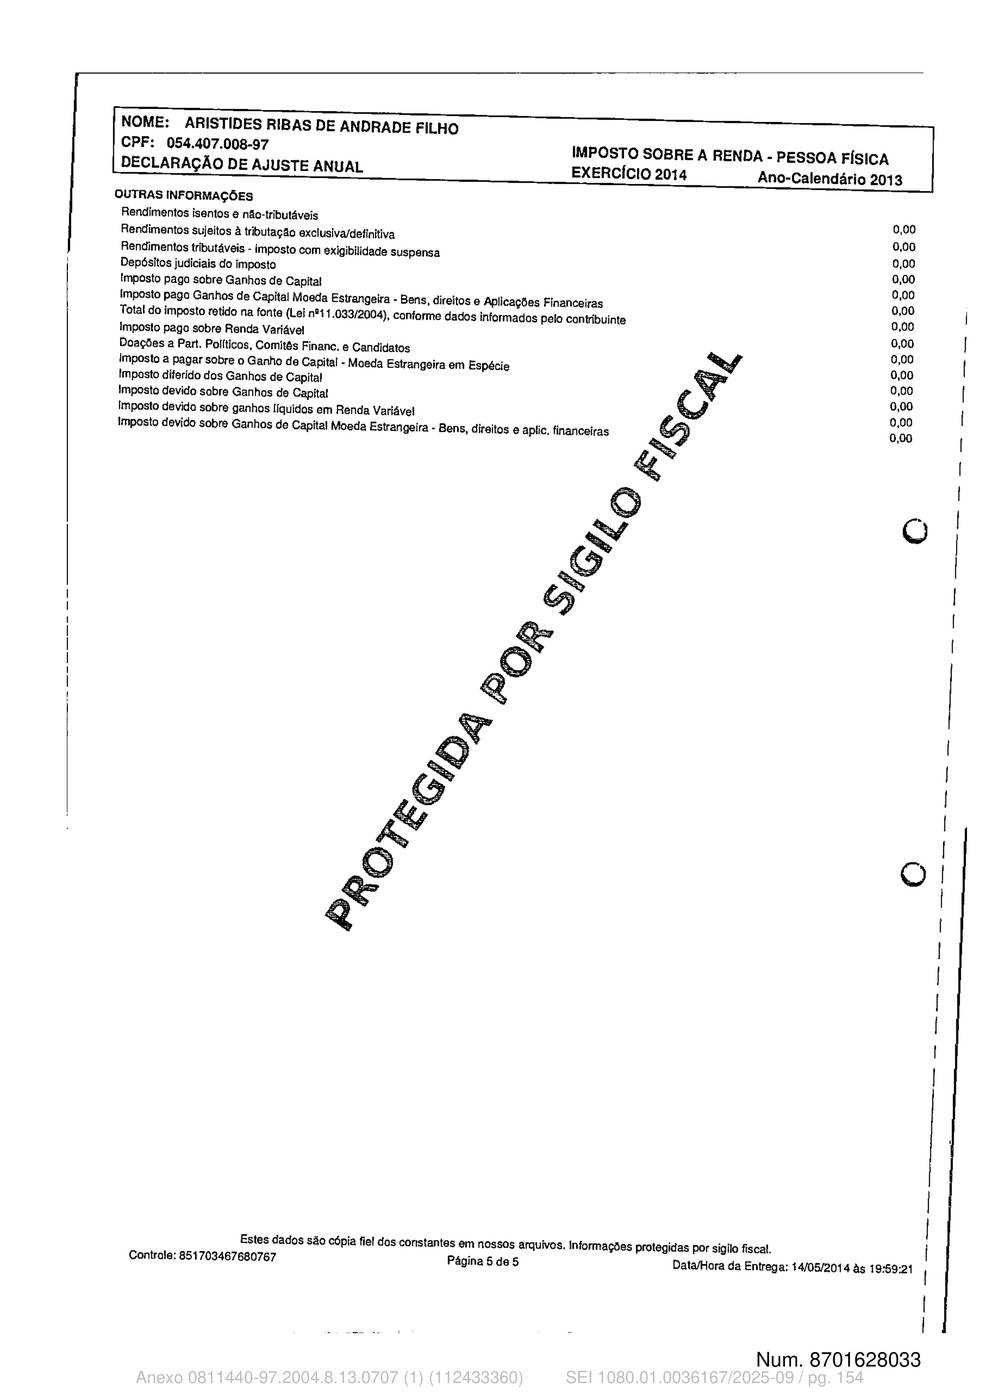
Página 154 · score 88.9 · nativo
IMPOSTO SOBRE A RENDA - PESSOA FÍSICA
DECLARAÇÃO DE AJUSTE ANUAL
EXERCÍCIO 2014 Ano-Calendário 2013
J
OUTRAS INFORMAÇÕES
Rendimentos isentos e não-tributáveis
Rendimentos sujeitos à tributação exclusiva/definitiva
Rendimentos tributáveis - Imposto com exigibilidade suspensa
Depósitos judiciais do imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos do Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
Total do imposto retido na fonte (Lei n21 1.033/2004), conforme dados informados pelo contribuinte
Imposto pago sobre Renda Variável
Doações a Part. Políticos, Comités Financ. e Candidatos
Imposto a pagar sobre o Ganho de Capital - Moeda Estrangeira em Espécie
Imposto diferido dos Ganhos de Capital
0,00
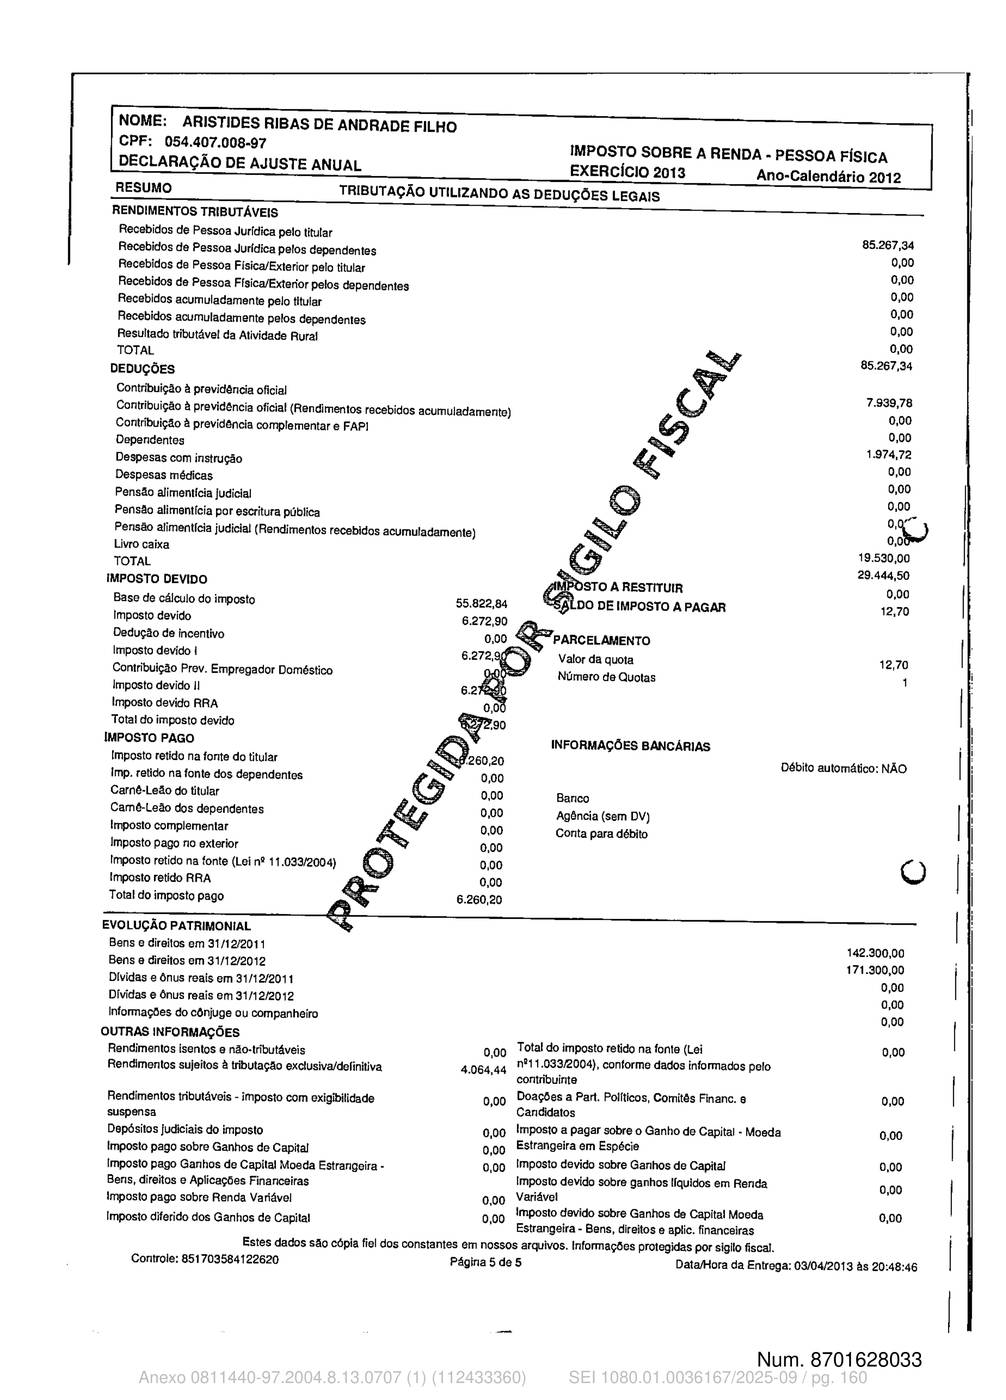
Página 160 · score 88.9 · nativo
Dívidas e ônus reais em 31/12/2011
Dívidas e ônus reais em 31/12/2012
Informações do cônjuge ou companheiro
OUTRAS INFORMAÇÕES
Rendimentos isentos e não-tributáveis
Rendimentos sujeitos à tributação exclusiva/definitiva
Rendimentos tributáveis - imposto com exigibilidade
suspensa
Depósitos judiciais do imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos de Capital Moeda Estrangeira-
Bens, direitos e Aplicações Financeiras
Imposto pago sobre Renda Variável
Imposto diferido dos Ganhos de Capital
000 Total do imposto retido na fonte (Lei
406444 n1 1.033/2004), conforme dados informados pelo
contribuinte
Página 172 · score 88.9 · nativo
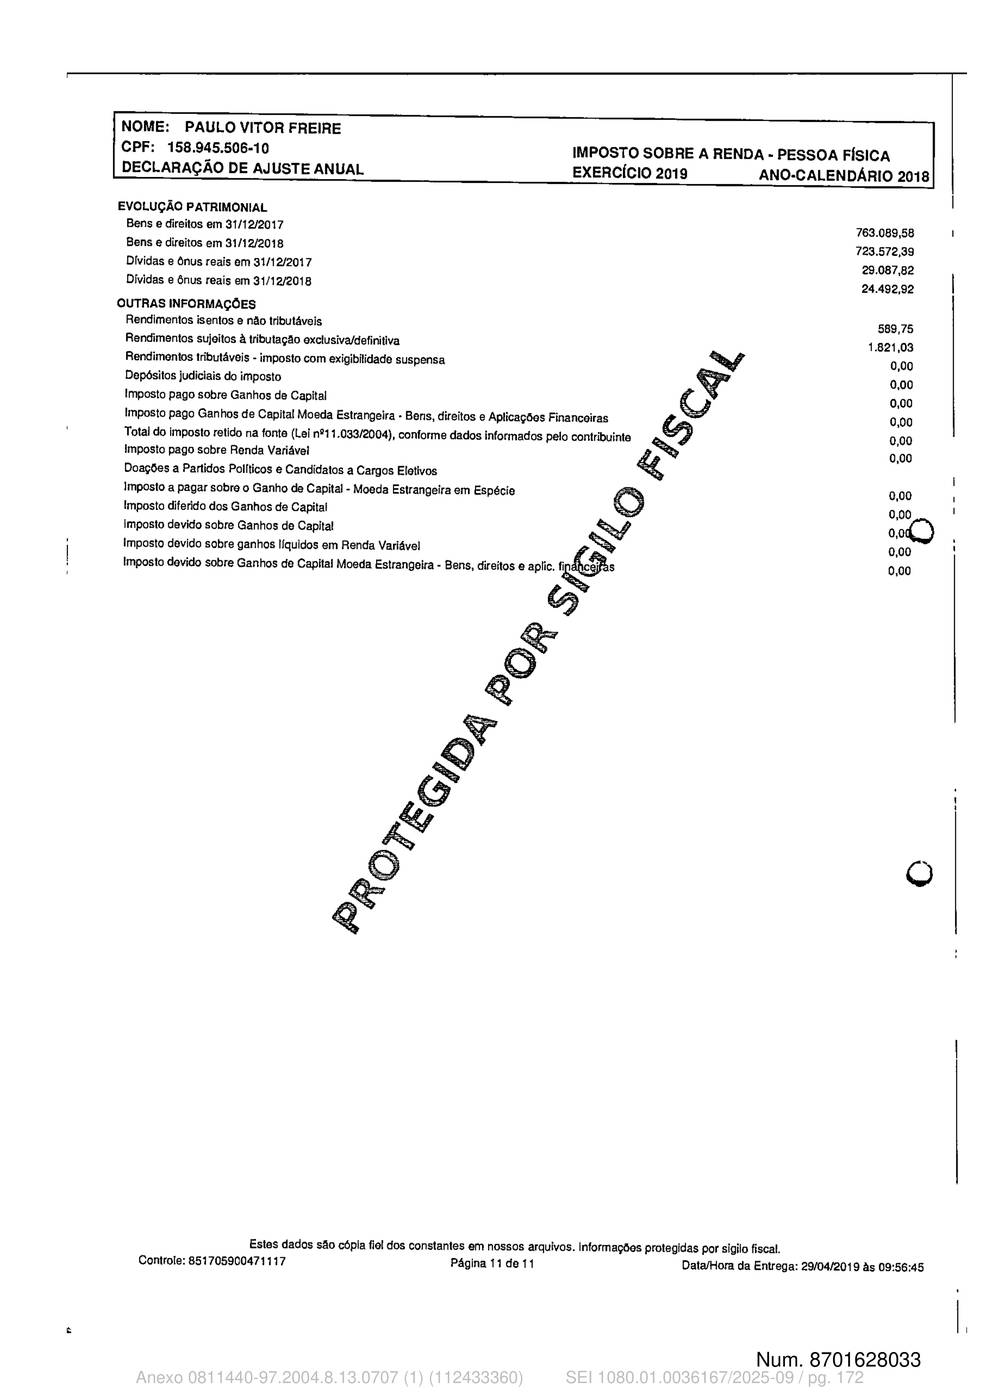
Dívidas e ônus reais em 31/12/2018
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
569,75
Rendimentos sujeitos à tributação exclusiva/definitiva
1.821,03
Rendimentos tributáveis -imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
Imposto pago sobre Ganhos de Capital
O
0,00
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n51 1.033/2004), conforme dados informados pelo contribuinte
Cio
Página 180 · score 88.9 · nativo
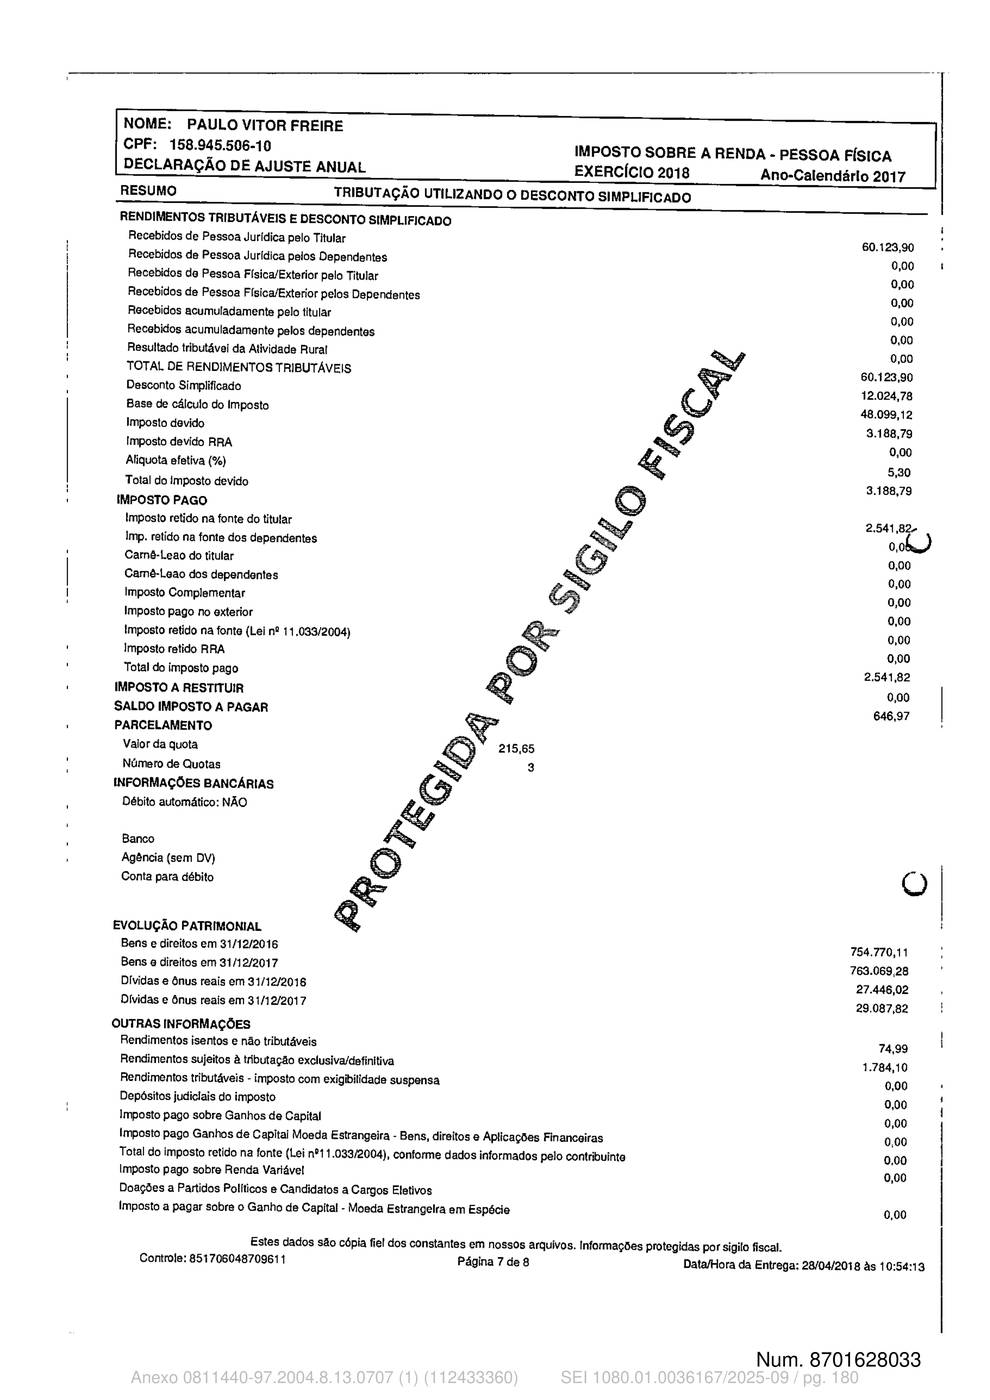
Bens e direitos em 31/12/2016
Bens e direitos em 31/12/2017
Dívidas e ônus reais em 31/12/2019
Dívidas e ônus reais em 31/12/2017
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
Rendimentos sujeitos à tributação exclusiva/definitiva
Rendimentos tributáveis - imposto com exigibilidade suspensa
Depósitos judiciais do imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
Total do imposto retido na fonte (Lei n°11.033/2004), conforme dados informados pelo contribuinte
Imposto pago sobre Renda Variável
Doações a Partidos Políticos e Candidatos a Cargos Eletivos
Imposto a pagar sobre o Ganho do Capital - Moeda Estrangeira em Espécie
o
754.770,11
Página 191 · score 88.9 · nativo
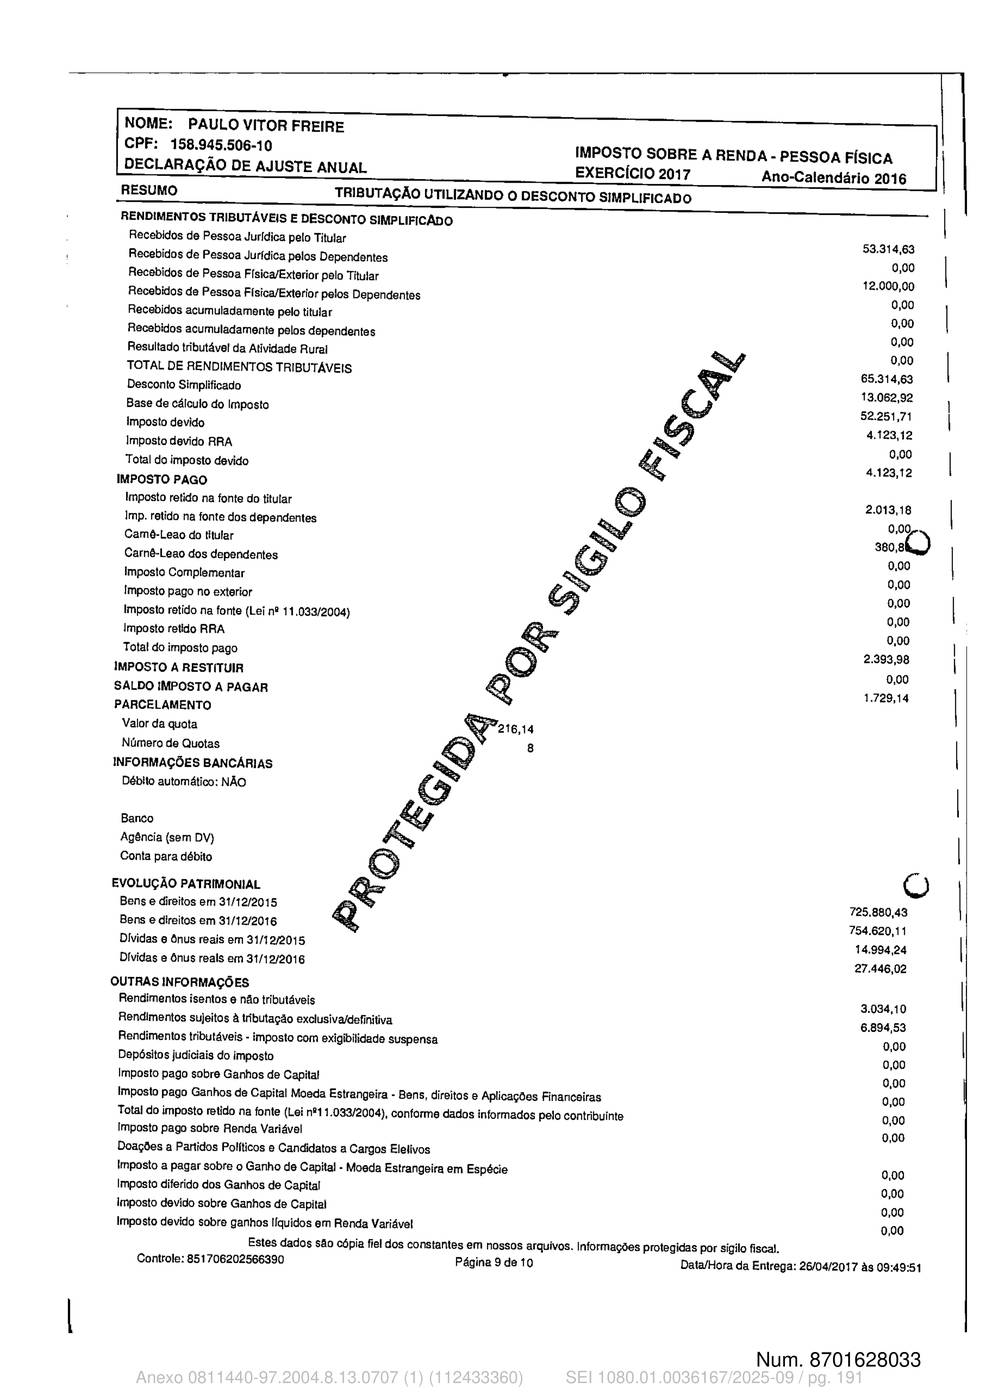
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
3.034,10
Rendimentos sujeitos à tributação exclusiva/definitiva
6.894,53
Rendimentos tributáveis,
imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
Imposto pago sobre Ganhos de Capital
0,00
Imposto pago Ganhos de Capital Moeda Estrangeira Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n21 1.033/2004), conforme dados informados pelo contribuinte
0,00
Imposto pago sobre Renda Variável
Página 201 · score 88.9 · nativo
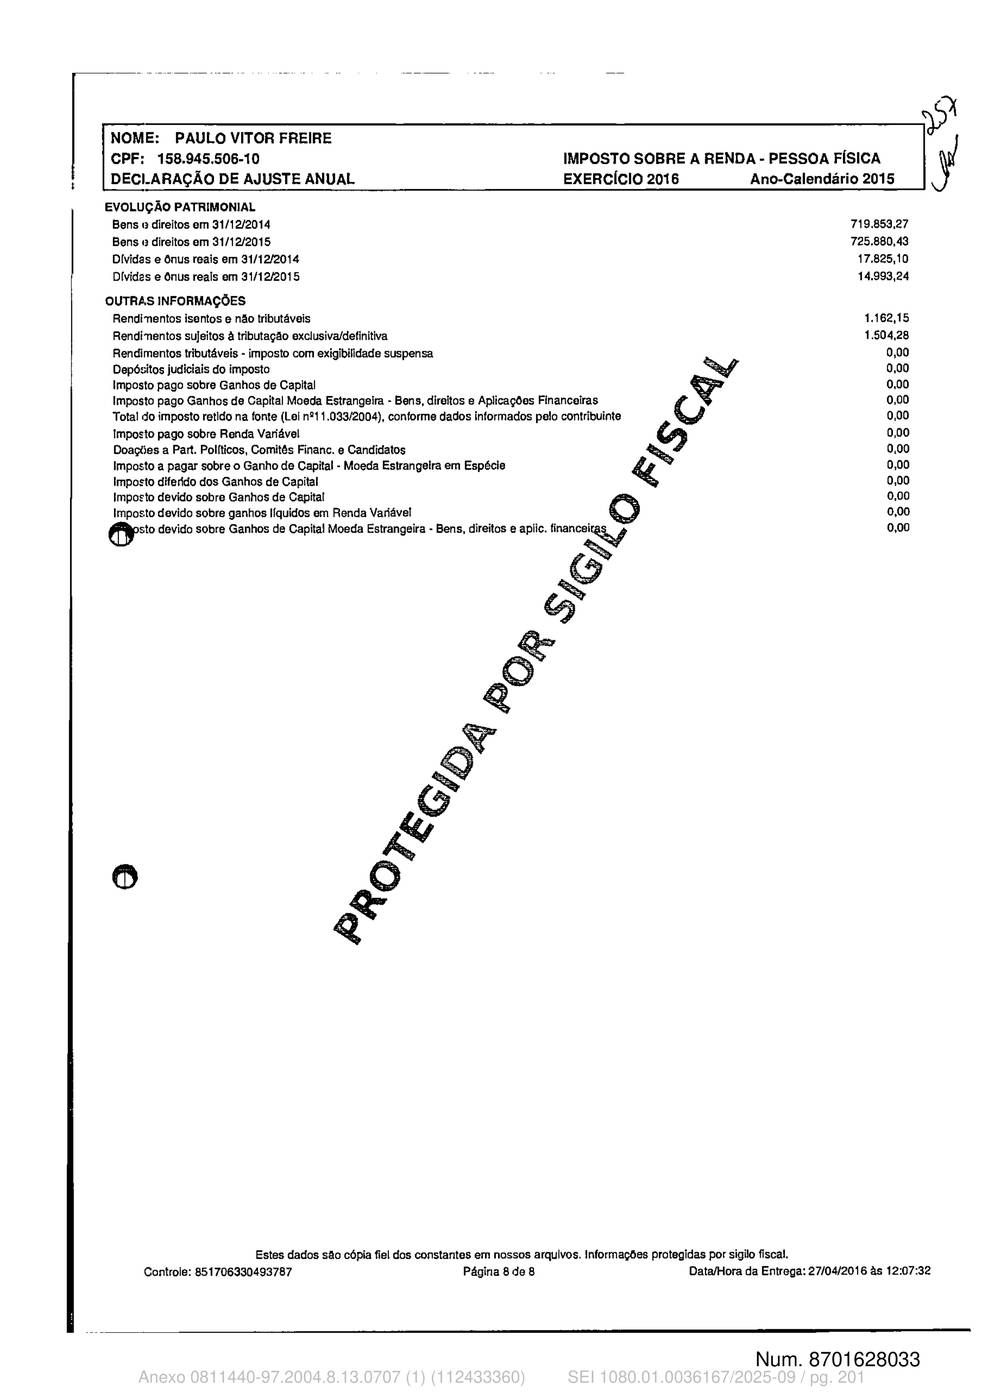
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
1.162,15
Rendimentos sujeitos á tributação exclusiva/definitiva
1.504,28
Rendimentos tributáveis
imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
Imposto pago sobre Ganhos de Capital
0,00
Imposto pago Ganhos de Capital Moeda Estrangeira
Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n51 1.033/2004), conforme dados informados pelo contribuinte
0,00
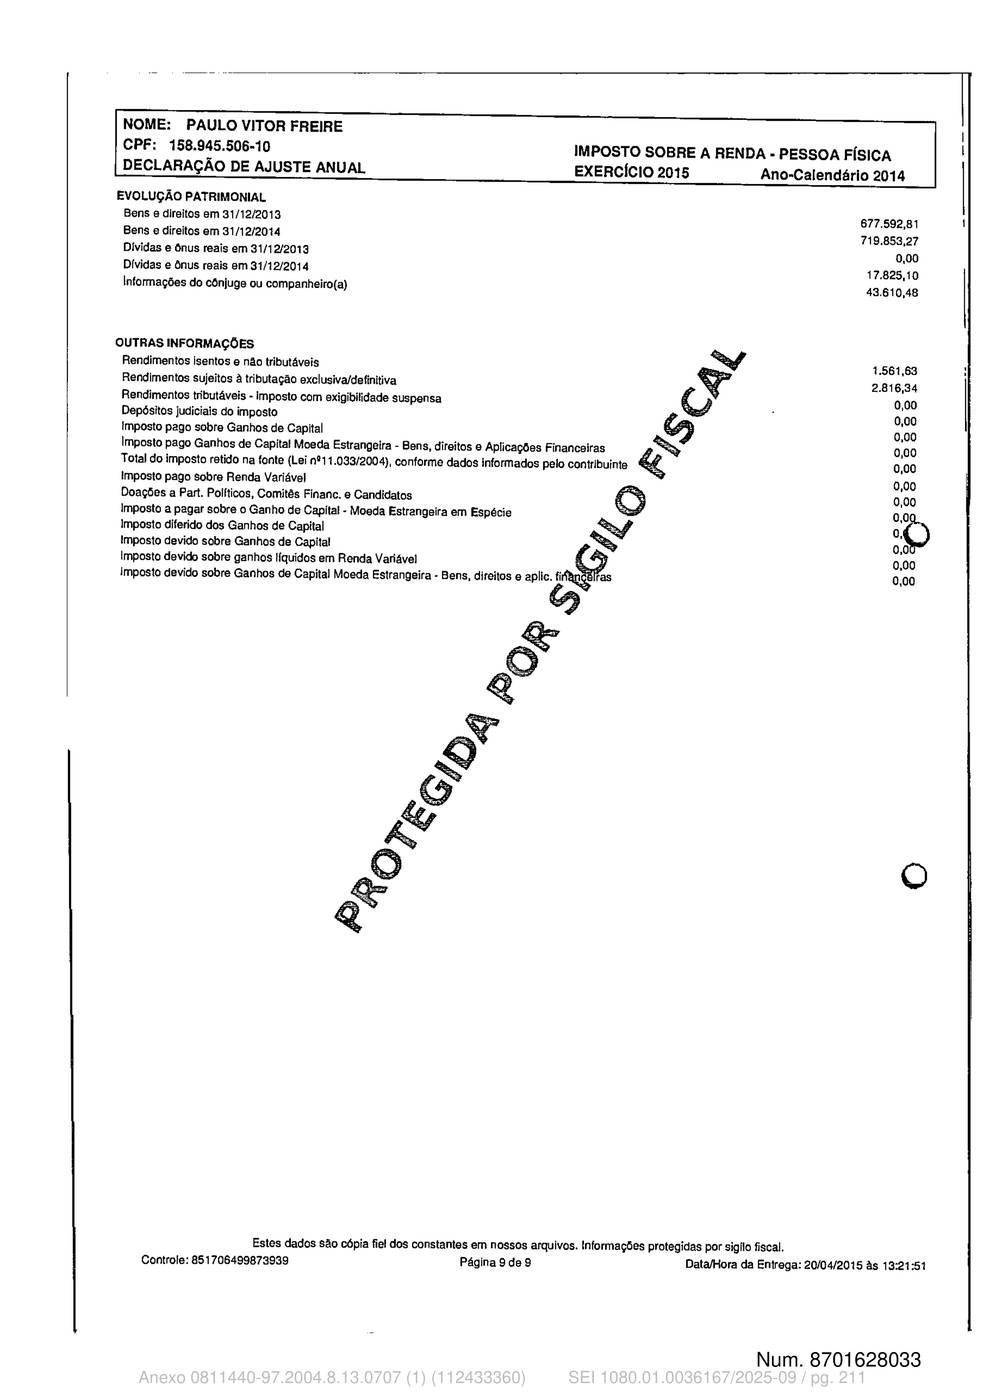
Página 211 · score 88.9 · nativo
719.853,27
0,00
17.825,10
43.610,48
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
Rendimentos sujeitos à tributação exclusiva/definitiva
Rendimentos tributáveis imposto com exigibilidade suspensa
Depósitos judiciais do imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
Total do imposto retido na fonte (Lei n1 1.033/2004), conforme dados informados pelo contribuinte
Imposto pago sobre Renda Variável
Doações a Part. Políticos, Comitês Finano. e Candidatos
Imposto a pagar sobre o Ganho de Capital - Moeda Estrangeira em Espécie
Imposto diferido dos Ganhos de Capital
-
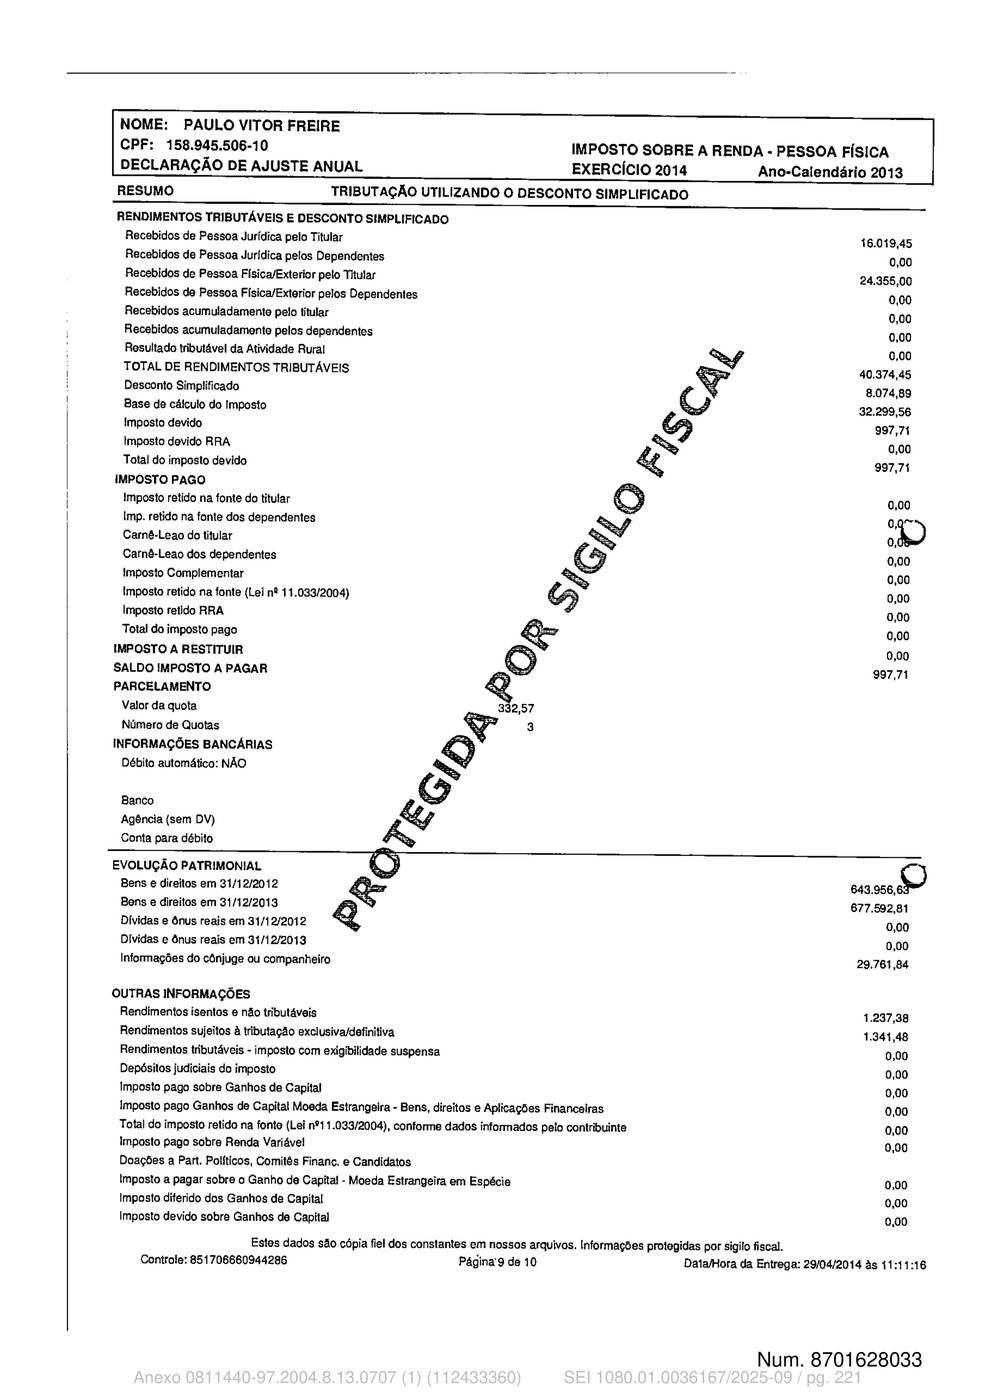
Página 221 · score 88.9 · nativo
29.761,84
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
1.237,36
Rendimentos sujeitos à tributação exclusiva/definitiva
1.341,48
Rendimentos tributáveis- imposto com exigibilidade suspensa
0,00
Depósitos judiciais do imposto
0,00
Imposto pago sobre Ganhos de Capital
0,00
Imposto pago Ganhos de Capital Moeda Estrangeira - Bens, direitos e Aplicações Financeiras
0,00
Total do imposto retido na fonte (Lei n21 1.03312004), conforme dados informados pelo contribuinte
0,00
Imposto pago sobre Renda Variável
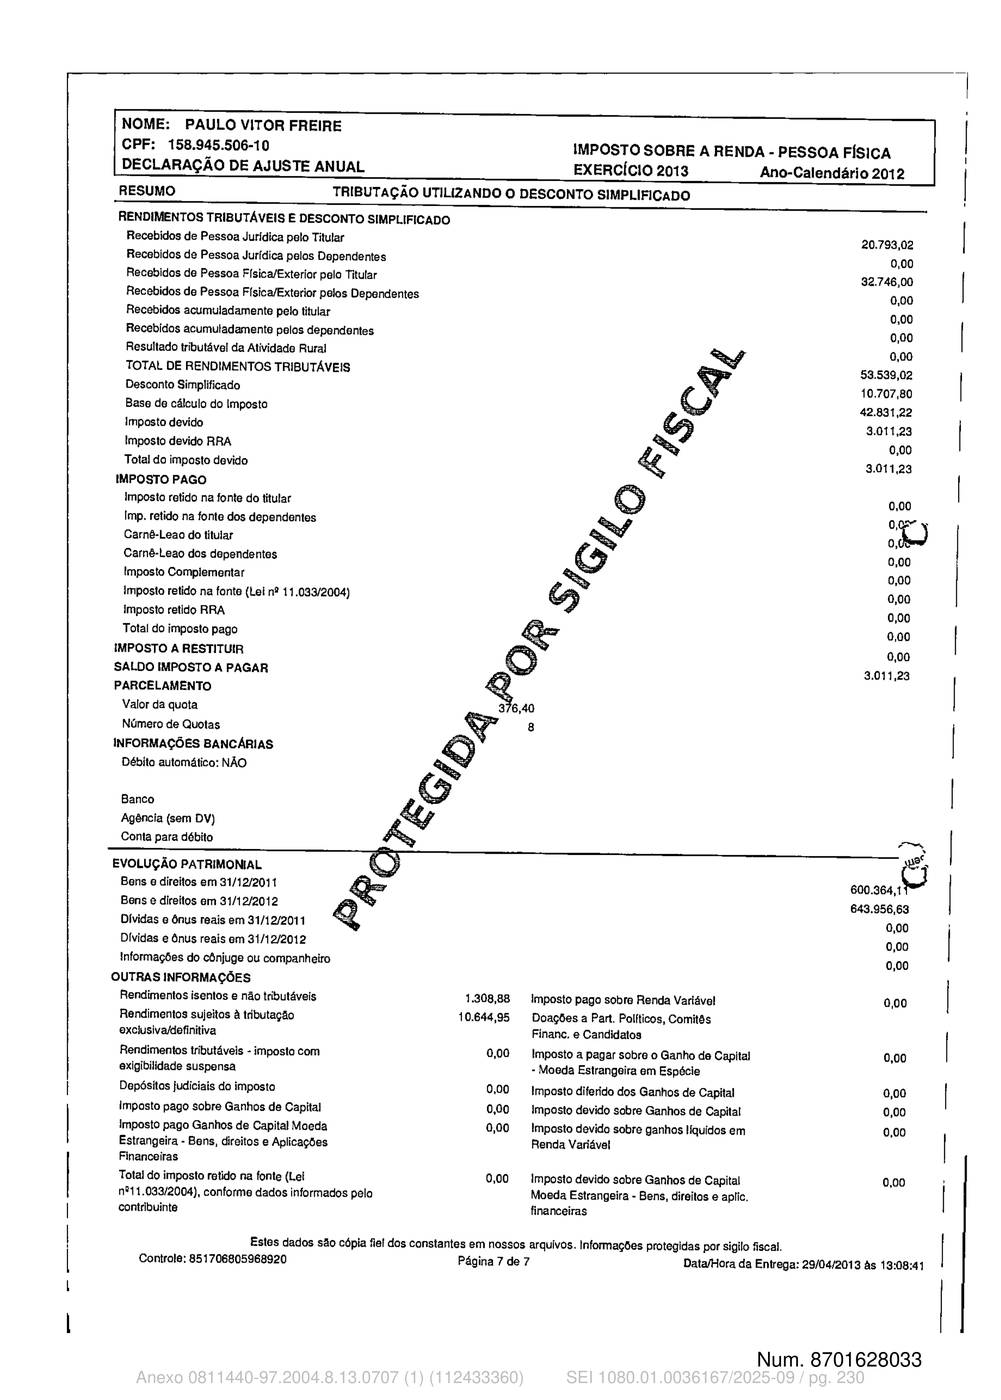
Página 230 · score 88.9 · nativo
Dívidas e ônus reais em 31/122012
Informações do cônjuge ou companheiro
OUTRAS INFORMAÇÕES
Rendimentos isentos e não tributáveis
Rendimentos sujeitos á tributação
exclusiva/definitiva
Rendimentos tributáveis - imposto com
exigibilidade suspensa
Depósitos judiciais do imposto
Imposto pago sobre Ganhos de Capital
Imposto pago Ganhos de Capital Moeda
Estrangeira. Bens, direitos e Aplicações
Financeiras
Total do imposto retido na fonte (Lei
n211.033/2004), conforme dados internados pelo
contribuinte
t
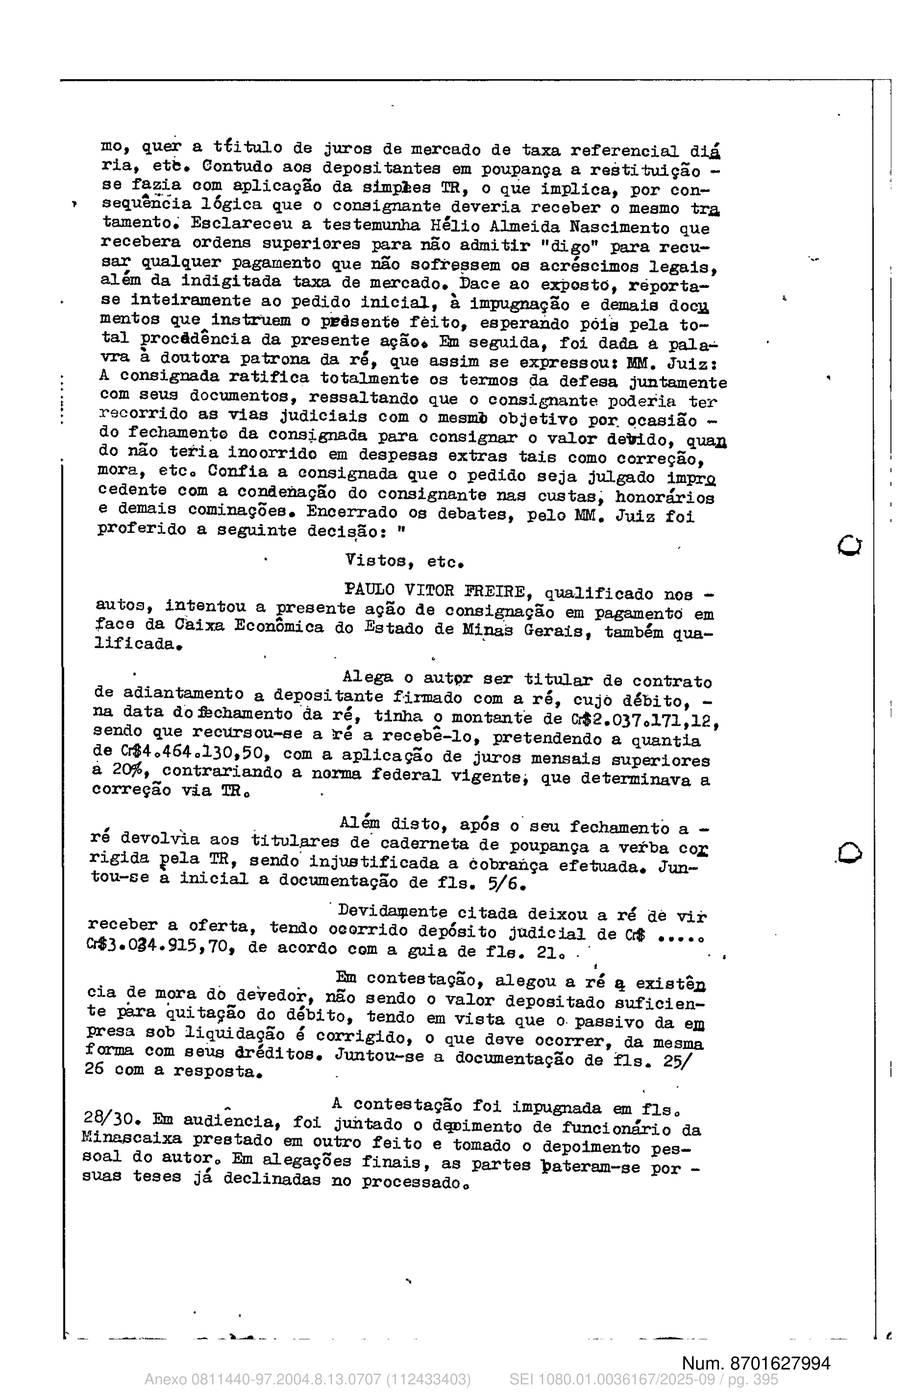
Página 395 · score 94.1 · nativo
de Cr$4.,4640130,509, com a aplicação de juros mensais superiores
à 20%, contrariando a norma federal vigente que determinava a
correção via TE.,
Além disto, após o seu fechamento' a -
ré devolvja aos titulares de caderneta de poupança a vetba co
rigida cela TE, sendo injustificada a àobraíiça efetuada, Jun-
tou-se a inicial a documentação de fls. 5/6.
Devidawente citada deixou a ré dê vir
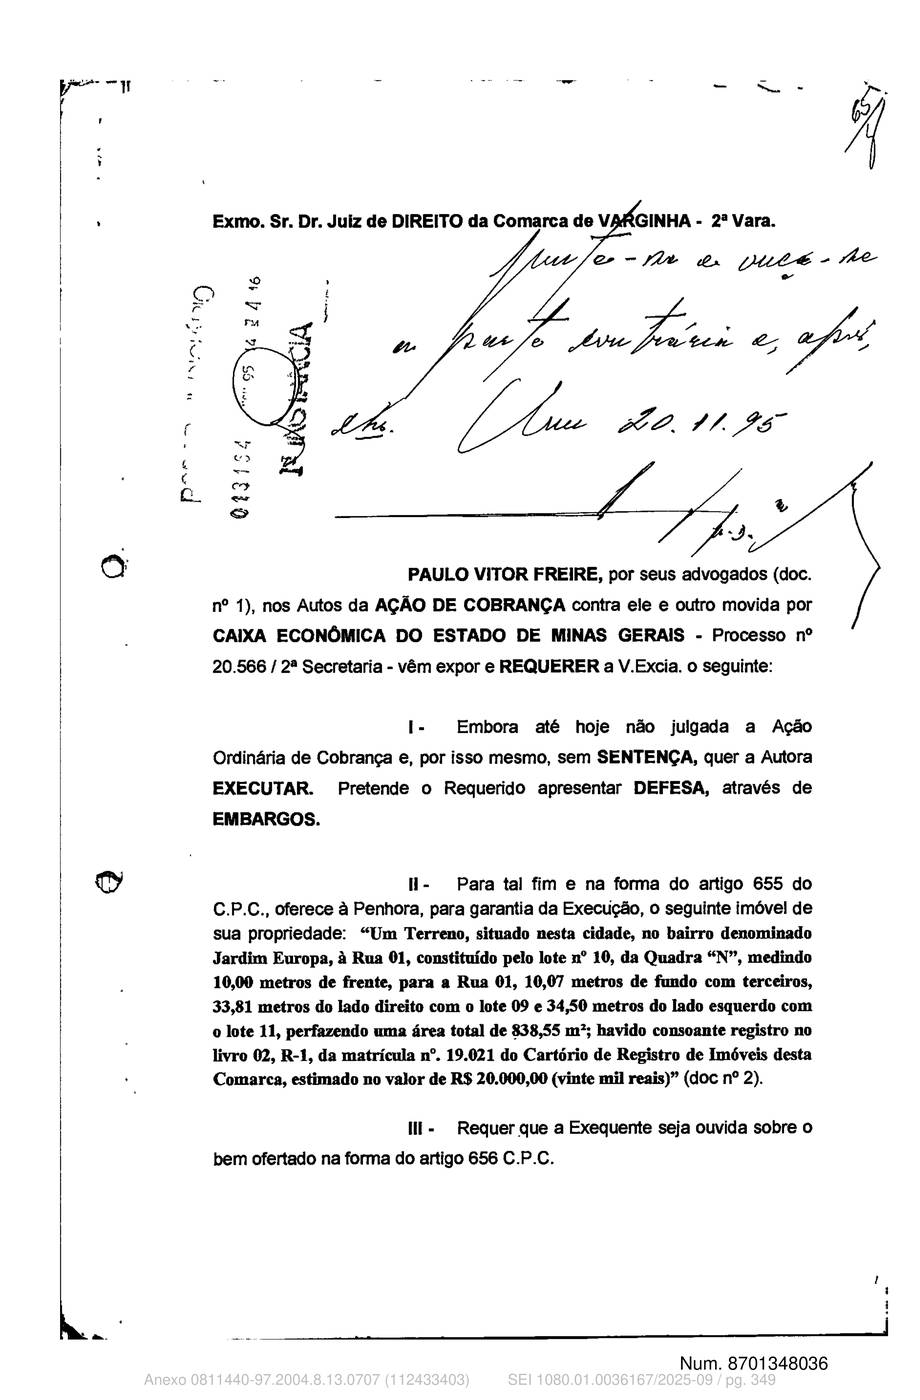
receber a oferta, tendo ocorrido depósito judicia' de (4 ....
(43.034.915,701 de acordo com a guia de fie. 21.,
Em contestação, alegou a ré q exist&4
cia de mora dá deedo&, não sendo o valor depositado suficien-
te para quita9ão do débito, tendo em vista que o passivo da em
presa sob liquidação é corrigido, o que deve ocorrer, da mesma
forma com seus dréditos. Juntou-se a documentação de fls. 25/
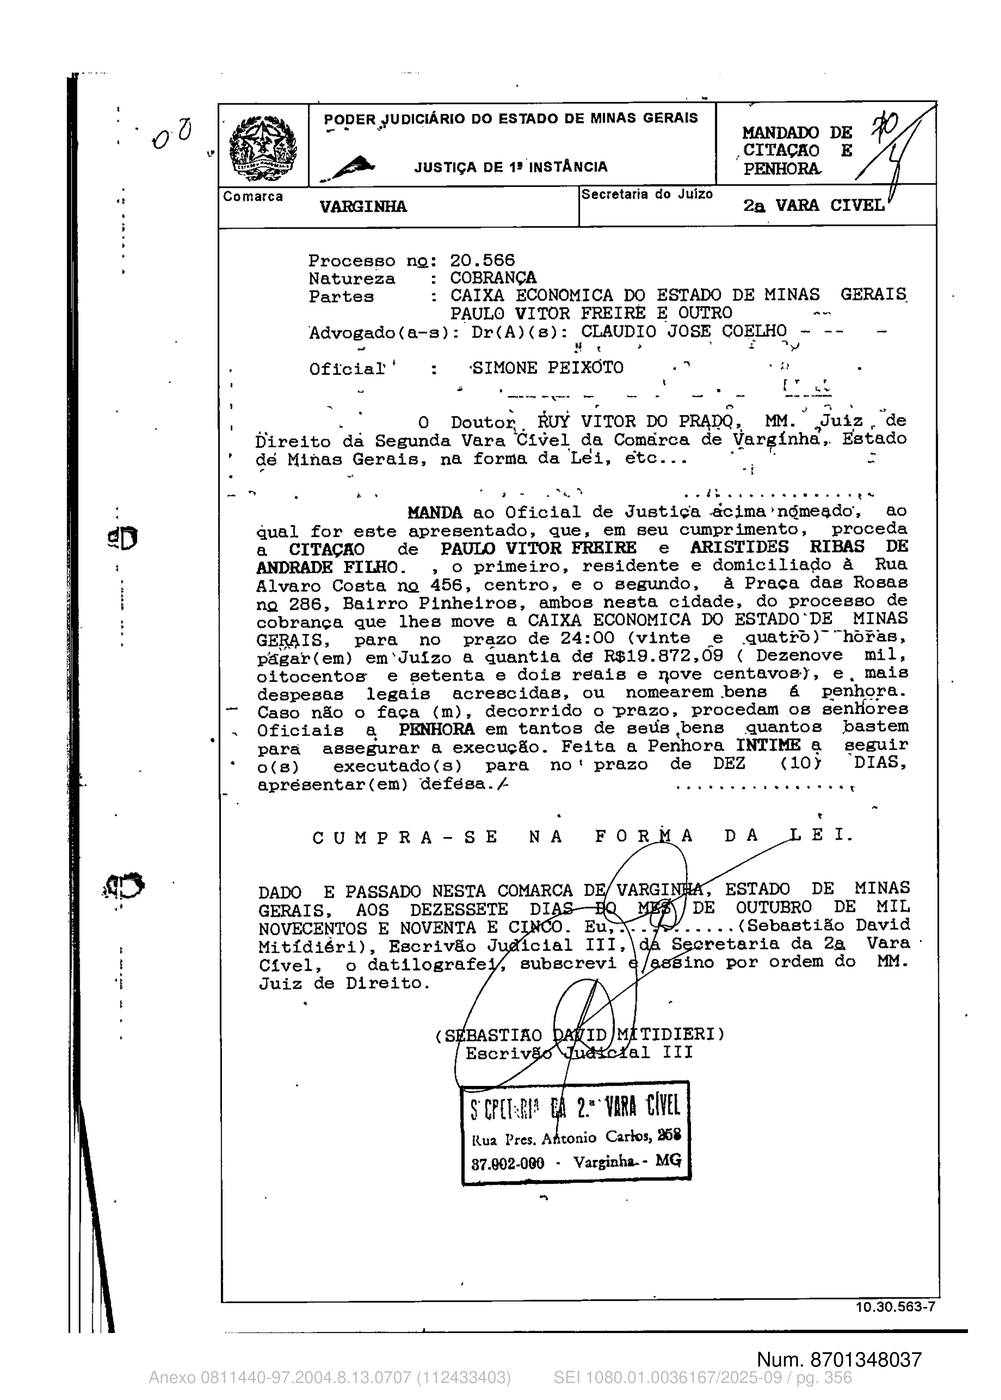
26 com a resposta.
bloqueio judicial
Não encontrado neste documento.
bem dado em garantia
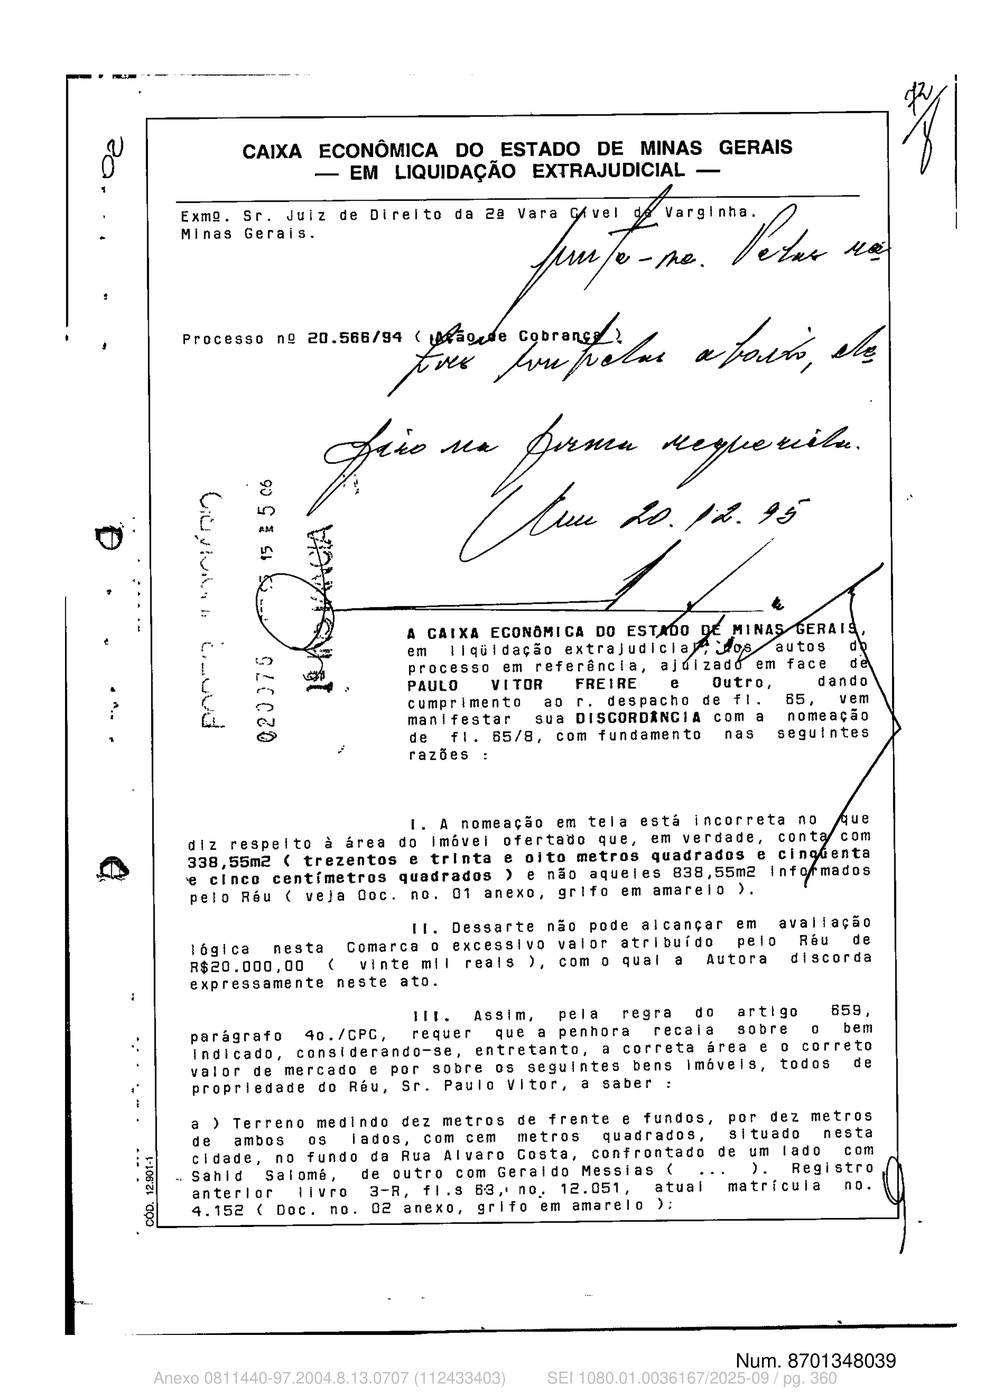
Não encontrado neste documento.
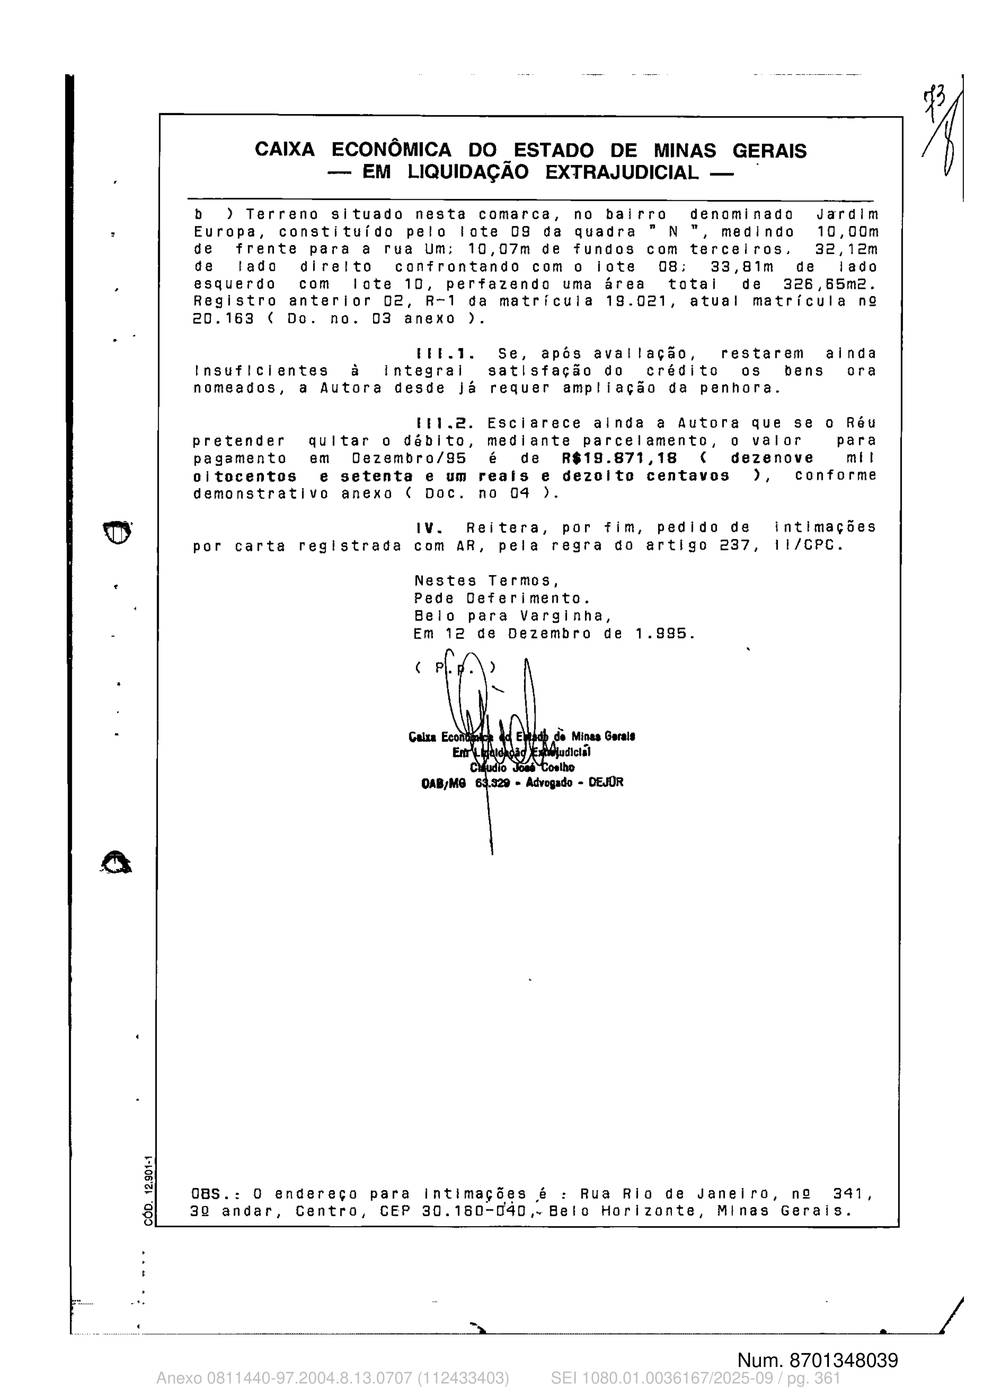
liberação de garantia
Não encontrado neste documento.
prescrição intercorrente 2
Página 57 · score 100.0 · nativo
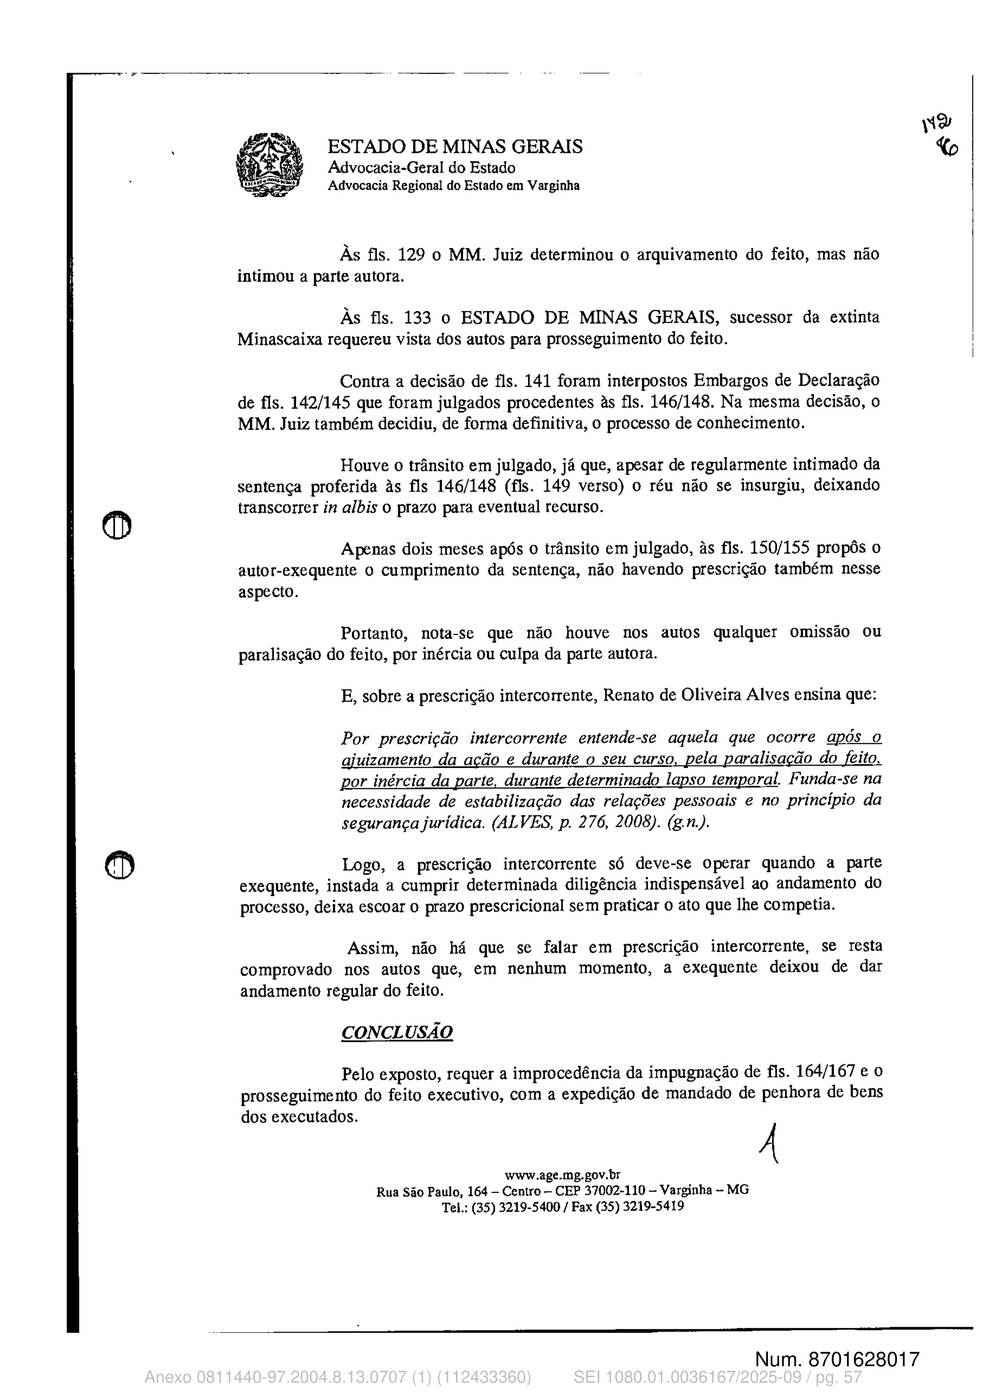
Houve o trânsito em julgado, já que, apesar de regularmente intimado da
sentença proferida às Es 146/148 (Es. 149 verso) o réu não se insurgiu, deixando
transcorrer in albis o prazo para eventual recurso.
Apenas dois meses após o trânsito em julgado, às Es. 150/155 propôs o
autor-exequente o cumprimento da sentença, não havendo prescrição também nesse
aspecto.
Portanto, nota-se que não houve nos autos qualquer omissão ou
paralisação do feito, por inércia ou culpa da parte autora.
E, sobre a prescrição intercorrente, Renato de Oliveira Alves ensina que:
Por prescrição intercorrente entende-se aquela que ocorre após o
ajuizamento da ação e durante o seu curso, pela paralisação do feito,
por inércia da parte, durante determinado lapso temporal. Funda-se na
necessidade de estabilização das relações pessoais e no princípio da
segurança jurídica. (ALVES, p. 276, 2008). (g. n.).
Logo, a prescrição intercorrente só deve-se operar quando a parte
exequente, instada a cumprir determinada diligência indispensável ao andamento do
processo, deixa escoar o prazo prescricional sem praticar o ato que lhe competia.
Página 99 · score 100.0 · nativo
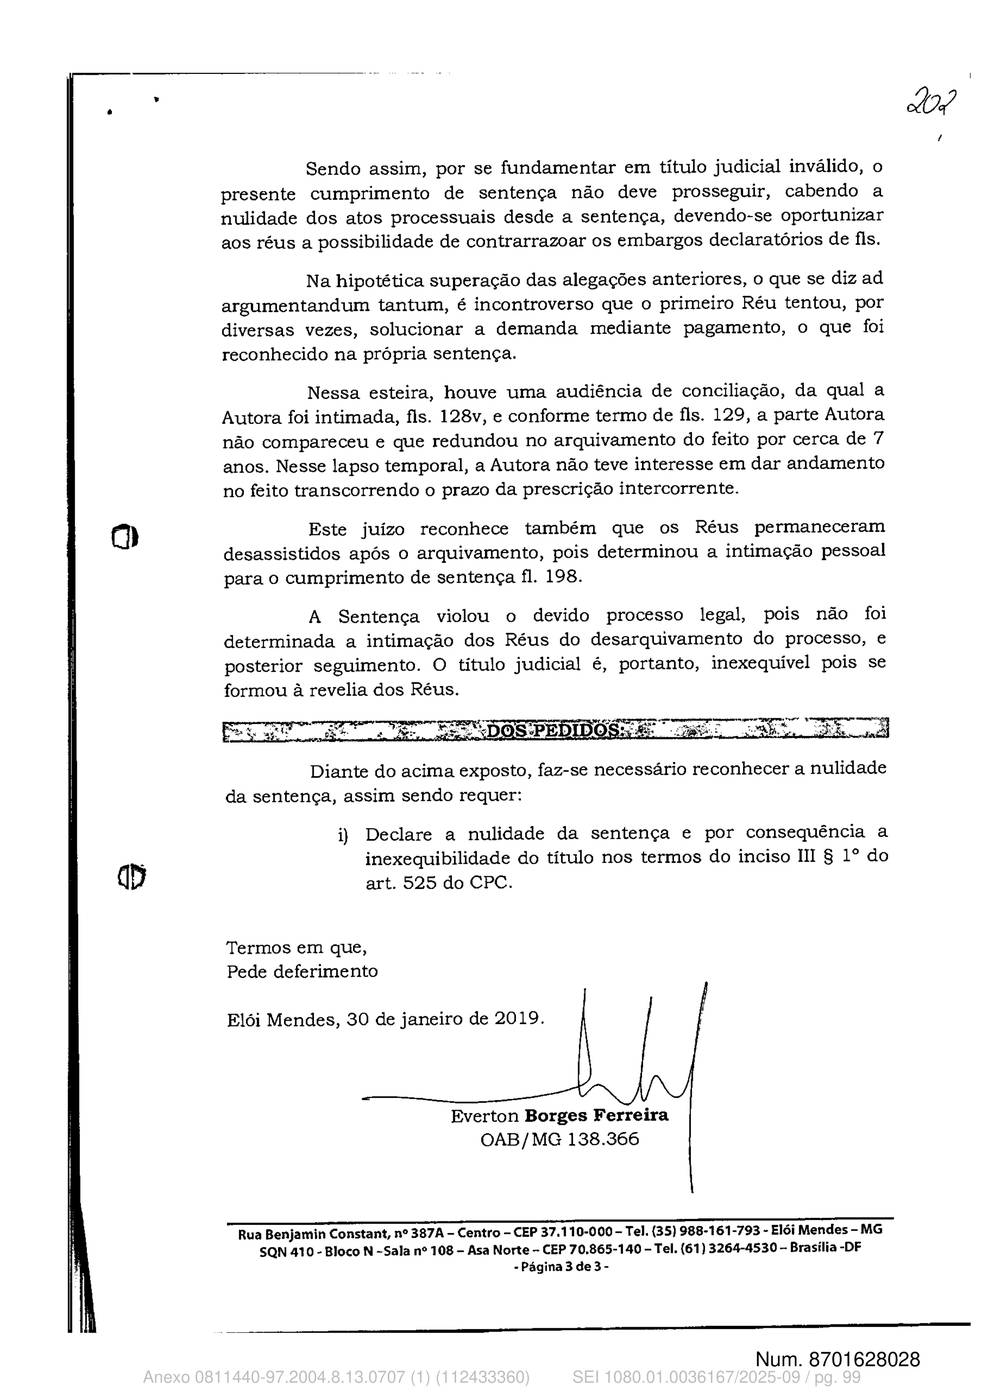
Na hipotética superação das alegações anteriores, o que se diz ad
argumentandum tantum, é incontroverso que o primeiro Réu tentou, por
diversas vezes, solucionar a demanda mediante pagamento, o que foi
reconhecido na própria sentença.
Nessa esteira, houve uma audiência de conciliação, da qual a
Autora foi intimada, fls. 128v, e conforme termo de fis. 129, a parte Autora
não compareceu e que redundou no arquivamento do feito por cerca de 7
anos. Nesse lapso temporal, a Autora não teve interesse em dar andamento
no feito transcorrendo o prazo da prescrição intercorrente.
Este juízo reconhece também que os Réus permaneceram
desassistidos após o arquivamento, pois determinou a intimação pessoal
para o cumprimento de sentença fl. 198.
A Sentença violou o devido processo legal, pois não foi
determinada a intimação dos Réus do desarquivamento do processo, e
posterior seguimento. O titulo judicial é, portanto, inexequível pois se
formou à revelia dos Réus.
PEbWO7'Jtc
transitado em julgado 6
Página 16 · score 93.0 · nativo
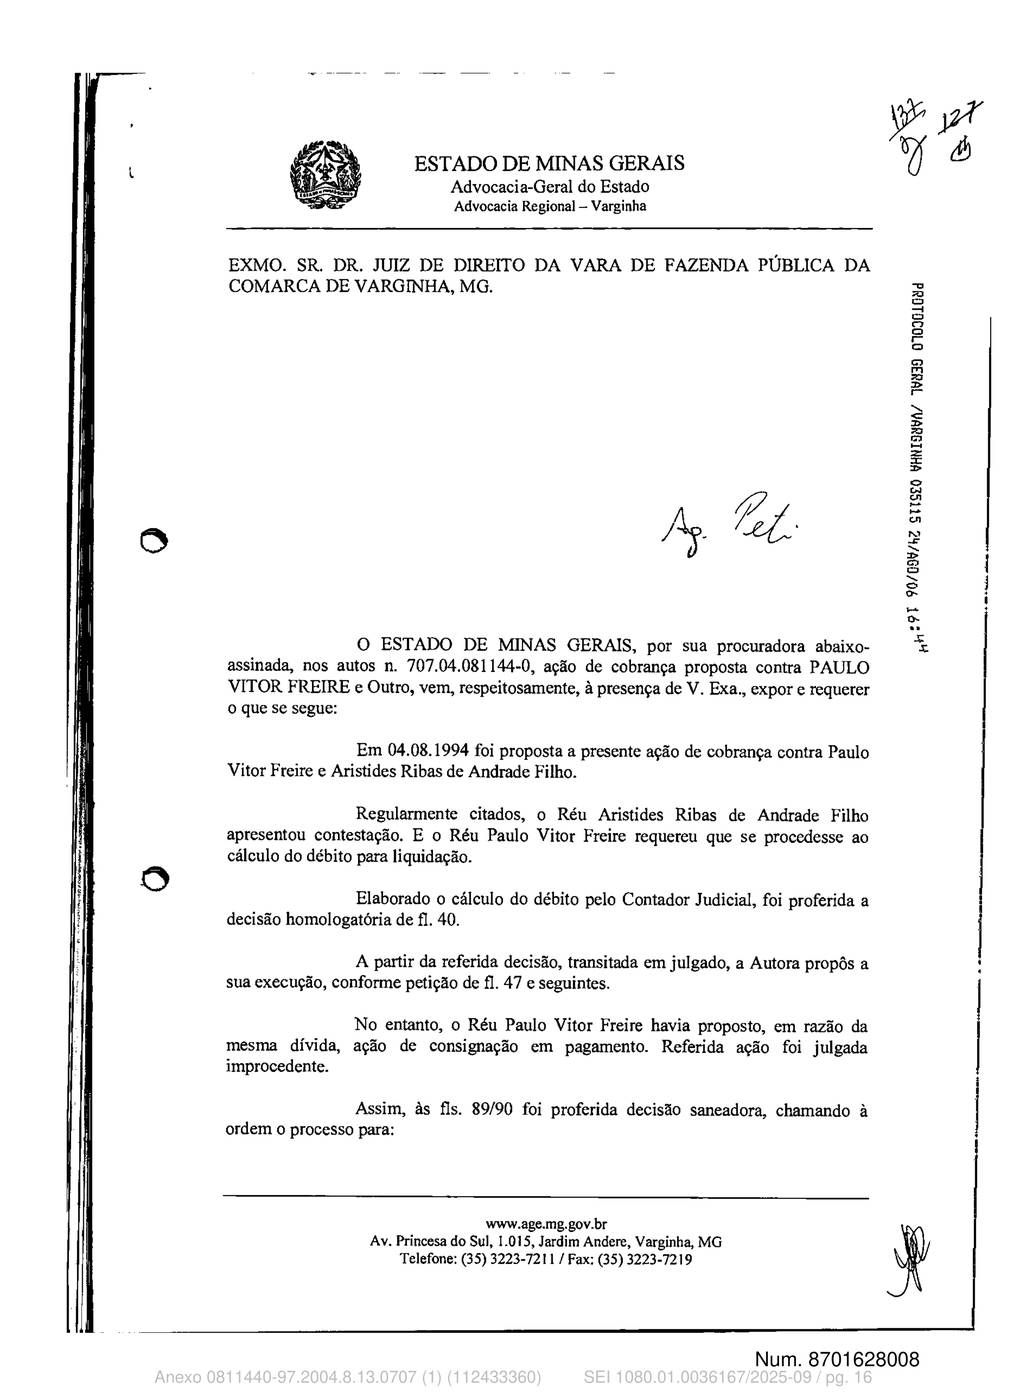
Em 04.08.1994 foi proposta a presente ação de cobrança contra Paulo
Vitor Freire e Aristides Ribas de Andrade Filho.
o
Regularmente citados, o Réu Aristides Ribas de Andrade Filho
apresentou contestação. E o Réu Paulo Vitor Freire requereu que se procedesse ao
cálculo do débito para liquidação.
Elaborado o cálculo do débito pelo Contador Judicial, foi proferida a
decisão homologatória de fl. 40.
A partir da referida decisão, transitada em julgado, a Autora propôs a
sua execução, conforme petição de fl. 47 e seguintes.
No entanto, o Réu Paulo Vitor Freire havia proposto, em razão da
mesma dívida, ação de consignação em pagamento. Referida ação foi julgada
improcedente.
Assim, às fis. 89/90 foi proferida decisão saneadora, chamando à
ordem o processo para:
www.age.mg.gov.br
Av. Princesa do Sul, 1.015, Jardim Andere, Varginha, MO
Página 24 · score 93.0 · nativo
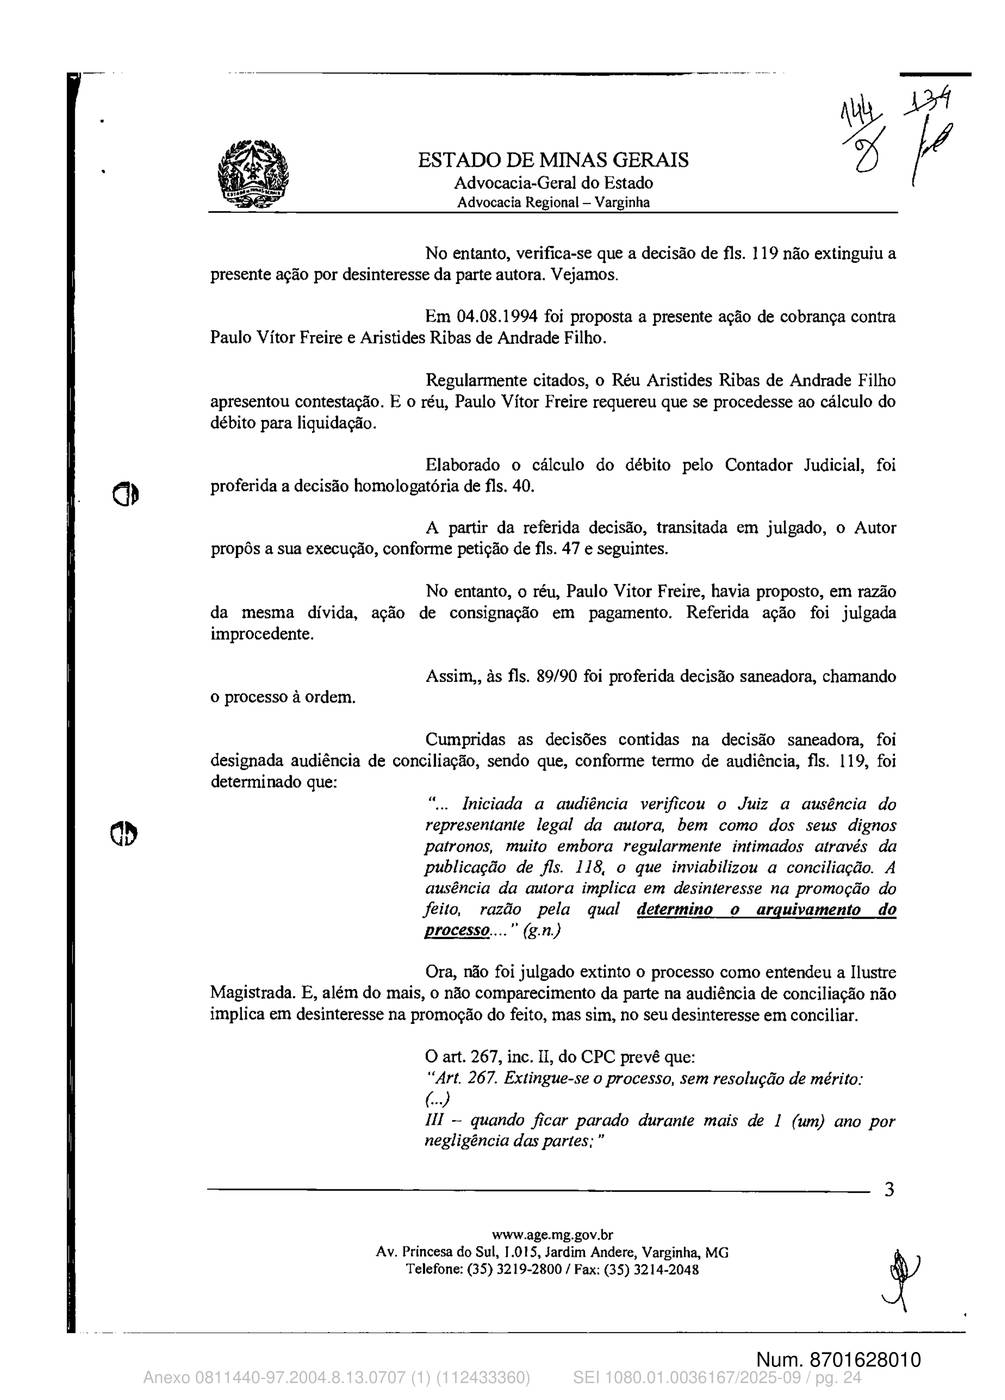
presente ação por desinteresse da parte autora. Vejamos.
Em 04.08.1994 foi proposta a presente ação de cobrança contra
Paulo Vítor Freire e Aristides Ribas de Andrade Filho.
Regularmente citados, o Réu Aristides Ribas de Andrade Filho
apresentou contestação. E o réu, Paulo Vítor Freire requereu que se procedesse ao cálculo do
débito para liquidação.
Elaborado o cálculo do débito pelo Contador Judicial, foi
proferida a decisão homologatória de fis. 40.
A partir da referida decisão, transitada em julgado, o Autor
propôs a sua execução, conforme petição de fis. 47 e seguintes.
No entanto, o réu, Paulo Vitor Freire, havia proposto, em razão
da mesma divida, ação de consignação em pagamento. Referida ação foi julgada
improcedente.
Assim,, às fls. 89/90 foi proferida decisão saneadora, chamando
o processo à ordem.
Cumpridas as decisões contidas na decisão saneadora, foi
designada audiência de conciliação, sendo que, conforme termo de audiência, fis. 119, foi
Página 32 · score 93.0 · nativo
Processo n° 0707.04.081144-0
la INSI 030602 13/FEV/08
O ESTADO DE MINAS GERAIS, por seu procurador abajo-
assinado, nos autos em epígrafe, Ação de Cobrança proposta em desfavor'-de
PAULO VITOR FREIRE e ARISTIDES RIBAS DE ANDRADE FILHO,
vem, respeitosamente, à presença de V. Exa., com fundamento nos artigos 475-J
e seguintes do Código de Processo Civil, requerer o CUMPRIMENTO DE
SENTENÇA transitada em julgado, nos seguintes termos:
Nos autos em epígrafe, foi proferida sentença (fis. 146/148) que
julgou procedente o pedido inicial, para condenar os requeridos a pagar ao
Estado de Minas Gerais o valor total de Cr$ 2.037.171,12 (dois milhões, trinta e
sete mil, cento e setenta e um cruzeiros e doze centavos), convertidos e
atualizados em moeda corrente, devendo incidir correção monetária e juros
legais a partir da citação, bem como ao pagamento das custas processuais e
honorários advocatícios à ordem de 10% do valor da causa corrigido.
Da decisão referida não houve interposição de recurso, ocorrendo o
Página 57 · score 92.7 · nativo
'1b
Às Es. 129 o MM. Juiz determinou o arquivamento do feito, mas não
intimou a parte autora.
Às Es. 133 o ESTADO DE MINAS GERAIS, sucessor da extinta
Minascaixa requereu vista dos autos para prosseguimento do feito.
Contra a decisão de fis. 141 foram interpostos Embargos de Declaração
de fis. 1421145 que foram julgados procedentes às Es. 146/148. Na mesma decisão, o
MM. Juiz também decidiu, de forma definitiva, o processo de conhecimento.
Houve o trânsito em julgado, já que, apesar de regularmente intimado da
sentença proferida às Es 146/148 (Es. 149 verso) o réu não se insurgiu, deixando
transcorrer in albis o prazo para eventual recurso.
Apenas dois meses após o trânsito em julgado, às Es. 150/155 propôs o
autor-exequente o cumprimento da sentença, não havendo prescrição também nesse
aspecto.
Portanto, nota-se que não houve nos autos qualquer omissão ou
paralisação do feito, por inércia ou culpa da parte autora.
E, sobre a prescrição intercorrente, Renato de Oliveira Alves ensina que:
Página 65 · score 95.0 · nativo
is curso da execução da sentença, ao contrário dos embargos que possuem o condão de se por à pretensão de executar exercida injustamente. No caso em tela verifica-se que ocorreu o trânsito em julgado da sentença de fls. 146/148, eis que apesar de regularmente intimado da sentença retro mencionada, conforme se observa à fl. 149- verso, o réu não se insurgiu, deixando transcorrer o prazo para eventual recurso. Sabe-se
Página 109 · score 95.0 · nativo
Poder Judiciário do Estado de Minas Gerais
Vara da Fazenda Pública da Comarca de Varginha
Processo n°.: 0707.04.081144-0
Natureza: CUMPRIMENTO DE SENTENÇA
Exequente: ESTADO DE MINAS GERAIS E OUTRO(S)
Executado: PAULO VITOR FREIRE E OUTRO(S)
Ia
não se manifestou a respeito, sendo o pedido, que ora analiso, protocolado apenas em
30/1/2019, após o trânsito em julgado da decisão.
Diante disso, caberia à parte ré discutir todo o alegado por meio de outro instrumento,
uma vez que não há meios de acolher o presente pedido na fase em que se encontra o
processo.
Sendo assim, indefiro o pedido à ff. 200/202.
2. Após, como cuida-se de execução fiscal movida pelo Estado de Minas Gerais, cujo
feito ainda não desaguou em sua solução, haja vista que não foram encontrados bens passíveis
de penhora.
Pede, agora, a exequente, informações fiscais junto à Receita Federal, para pesquisa de
penhora 21
Página 22 · score 100.0 · nativo
apresentado para indeferir o pedido do autor para prosseguir a presente ação e a decisão
proferida na audiência de conciliação, fis. 119, uma vez que, na referida decisão o Magistrado
determinou, apenas o arquivamento do processo, não houve decisão, na referida audiência,
quanto à extinção da ação, o que ensejou a interposição dos presentes embargos.
E, mesmo em se tratando de decisão interlocutõria a
jurisprudência admite a possibilidade de apresentação de embargos declaratórios. Vejamos:
EMENTA: AGRAVO DE INSTRUMENTO - EMBARGOS
DECLARATÓRIOS - INTERRUPÇÃO DE PRAZO PARA
O AGRAVO - DE BENS PARA PENHORA E
PARALIZAÇÃO DAS ATIVIDADES DA EMPRESA. É
perfeitamente admissível interpor embargos declaratórios
contra decisões interlocutórias, sendo interrompido o prazo
para o agravo, o qual será novamente iniciado depois da
www.age.mg.gov.br
Av. Princesa do Sul, 1.015, Jardim Andere, Varginha, MG
Telefone: (35)3219-2800/ Fax: (35) 3214-2048
CD
Página 32 · score 100.0 · nativo
sete mil, cento e setenta e um cruzeiros e doze centavos), convertidos e
atualizados em moeda corrente, devendo incidir correção monetária e juros
legais a partir da citação, bem como ao pagamento das custas processuais e
honorários advocatícios à ordem de 10% do valor da causa corrigido.
Da decisão referida não houve interposição de recurso, ocorrendo o
trânsito em julgado.
Ante o exposto, e constatado o não pagamento da quantia certa no
prazo de 15 (quinze) dias do trânsito em julgado, requer seja expedido, em
desfavor dos requeridos, mandado de penhora e avaliação de tantos bens quanto
bastem para o pagamento do valor atualizado do débito (conforme planilha
anexo), acrescido de multa no percentual de 10%, nos termos do artigo 475-J do
Código de Processo Civil, juros de mora de 1% ao mês e atualização monetária
incidente a partir de janeiro de 2008.
www.age.mg.gov.br
Rua São Paulo, 164— Centro - CEP 37002-110 - varginha - MC
Tel.: (35) 3223-7211/ Fax (35) 3223-7219
05
Página 38 · score 100.0 · nativo
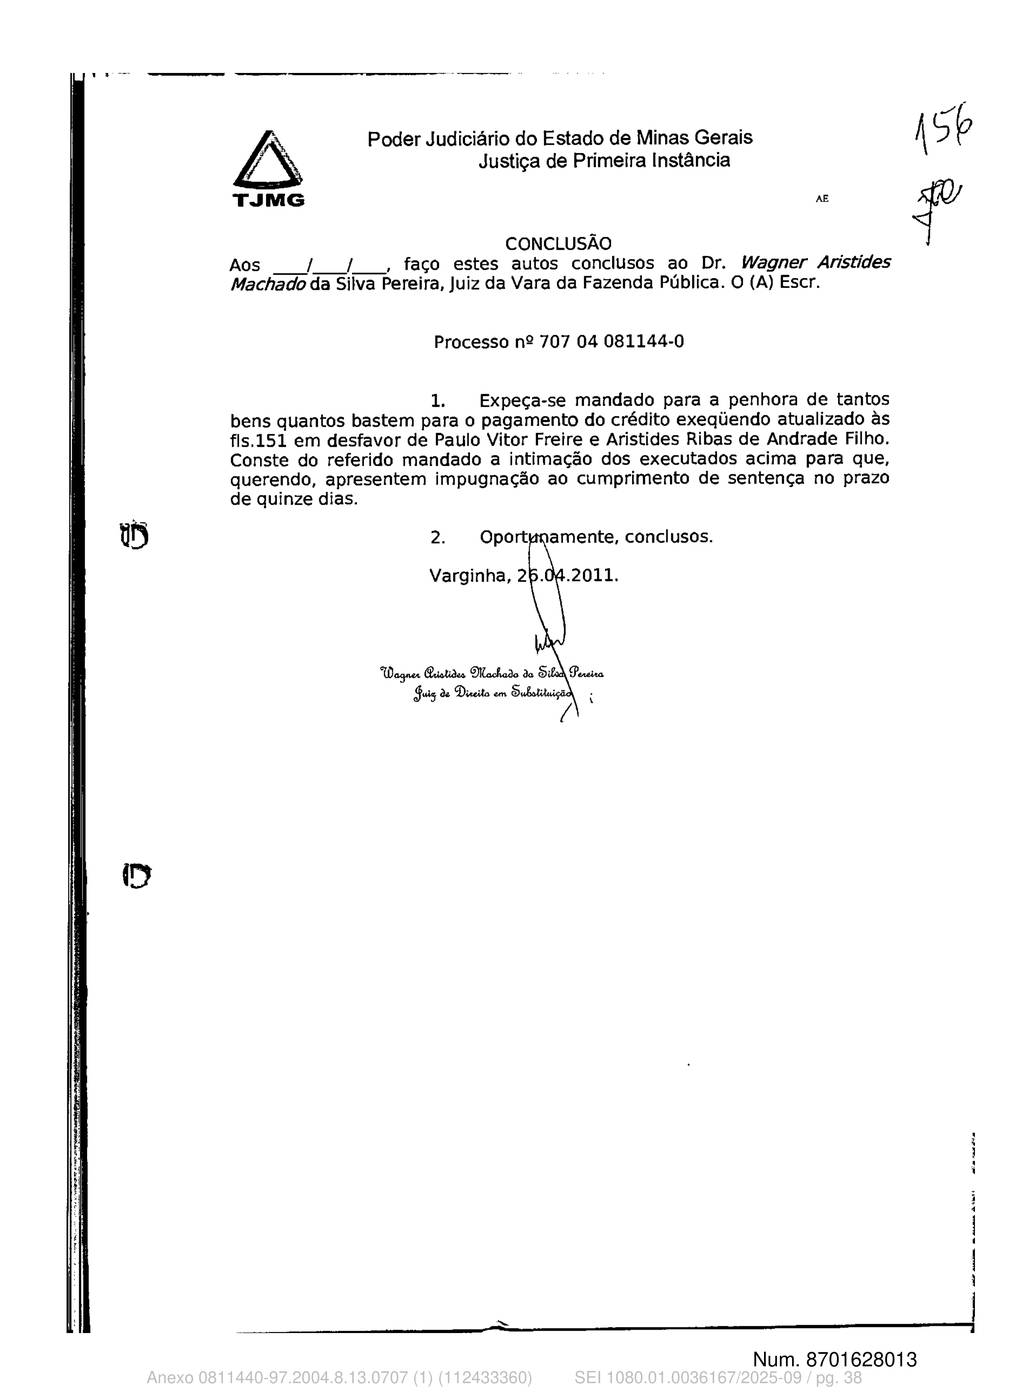
Poder Judiciário do Estado de Minas Gerais
Justiça de Primeira Instância
CONCLUSÃO
Aos
/__/__, faço estes autos conclusos ao Dr. Wagner Aristides
Machadada Silva Pereira, Juiz da Vara da Fazenda Pública. O(A) Escr.
Processo n2 707 04 081144-0
1.
Expeça-se mandado para a penhora de tantos
bens quantos bastem para o pagamento do crédito exeqüendo atualizado às
fls.151 em desfavor de Paulo Vitor Freire e Aristides Ribas de Andrade Filho.
Conste do referido mandado a intimação dos executados acima para que,
querendo, apresentem impugnação ao cumprimento de sentença no prazo
de quinze dias.
2.
Oporttçamente, conclusos.
Varginha, 2.OØ.2011.
Página 39 · score 100.0 · nativo
Num. 8701628013
Num. 8701628013
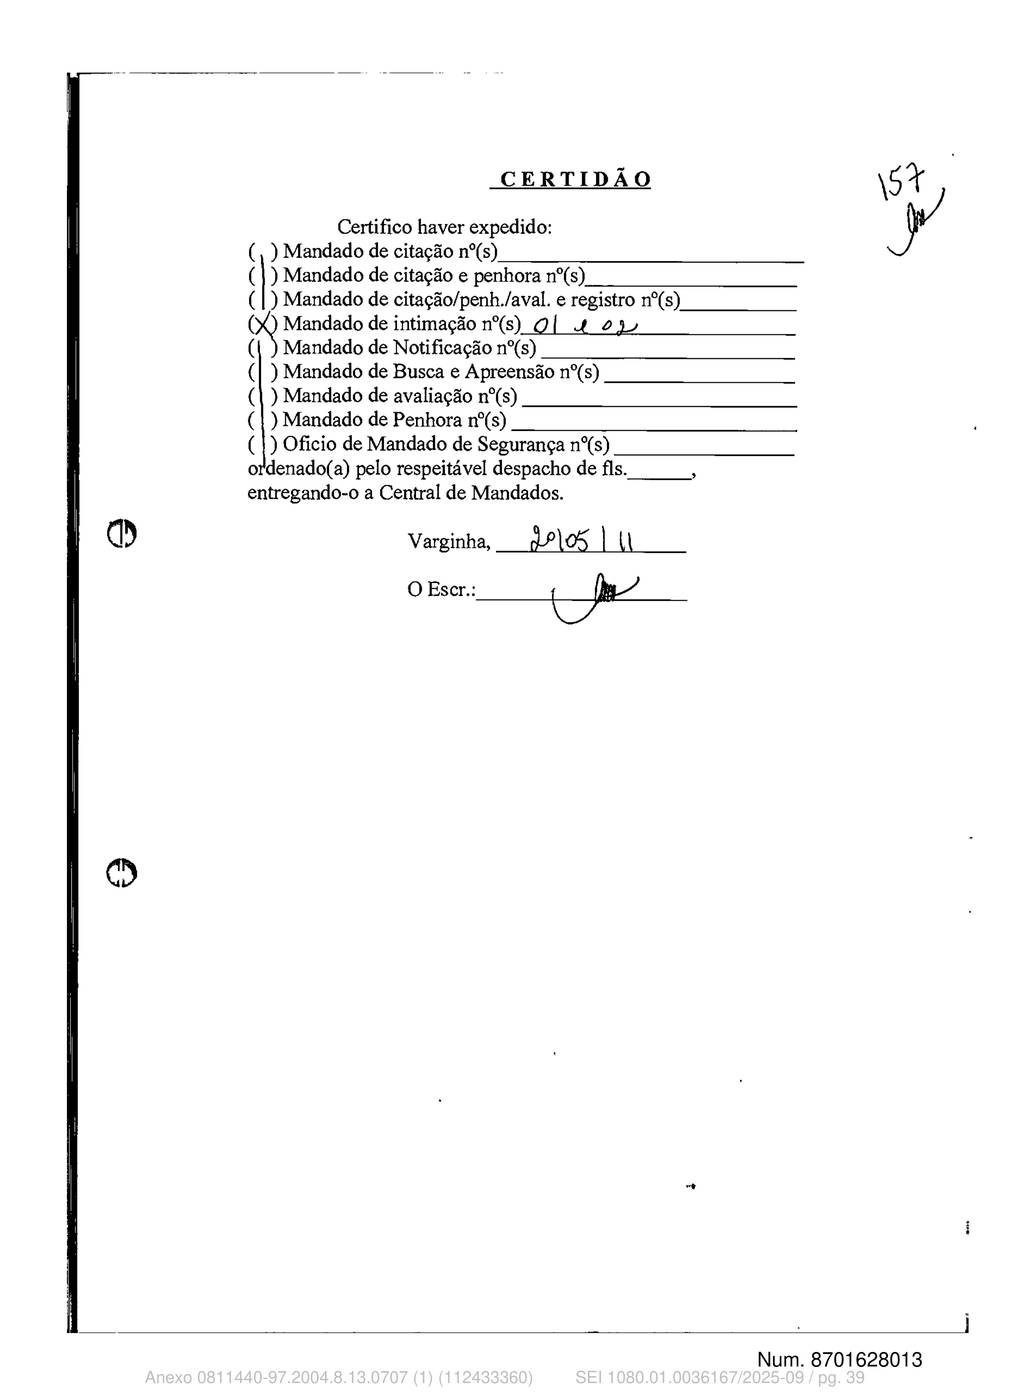
CERTIDÃO
Certifico haver expedido:
( ) Mandado de citação n°(s)
( ) Mandado de citação e penhora n°(s)
( ) Mandado de citação/penh./aval. e registro n°(s)
Mandado de intimação n°(s) Q
( ) Mandado de Notificação no(s)
( ) Mandado de Busca e Apreensão n°(s)
( ) Mandado de avaliação n°(s)
Página 51 · score 100.0 · nativo
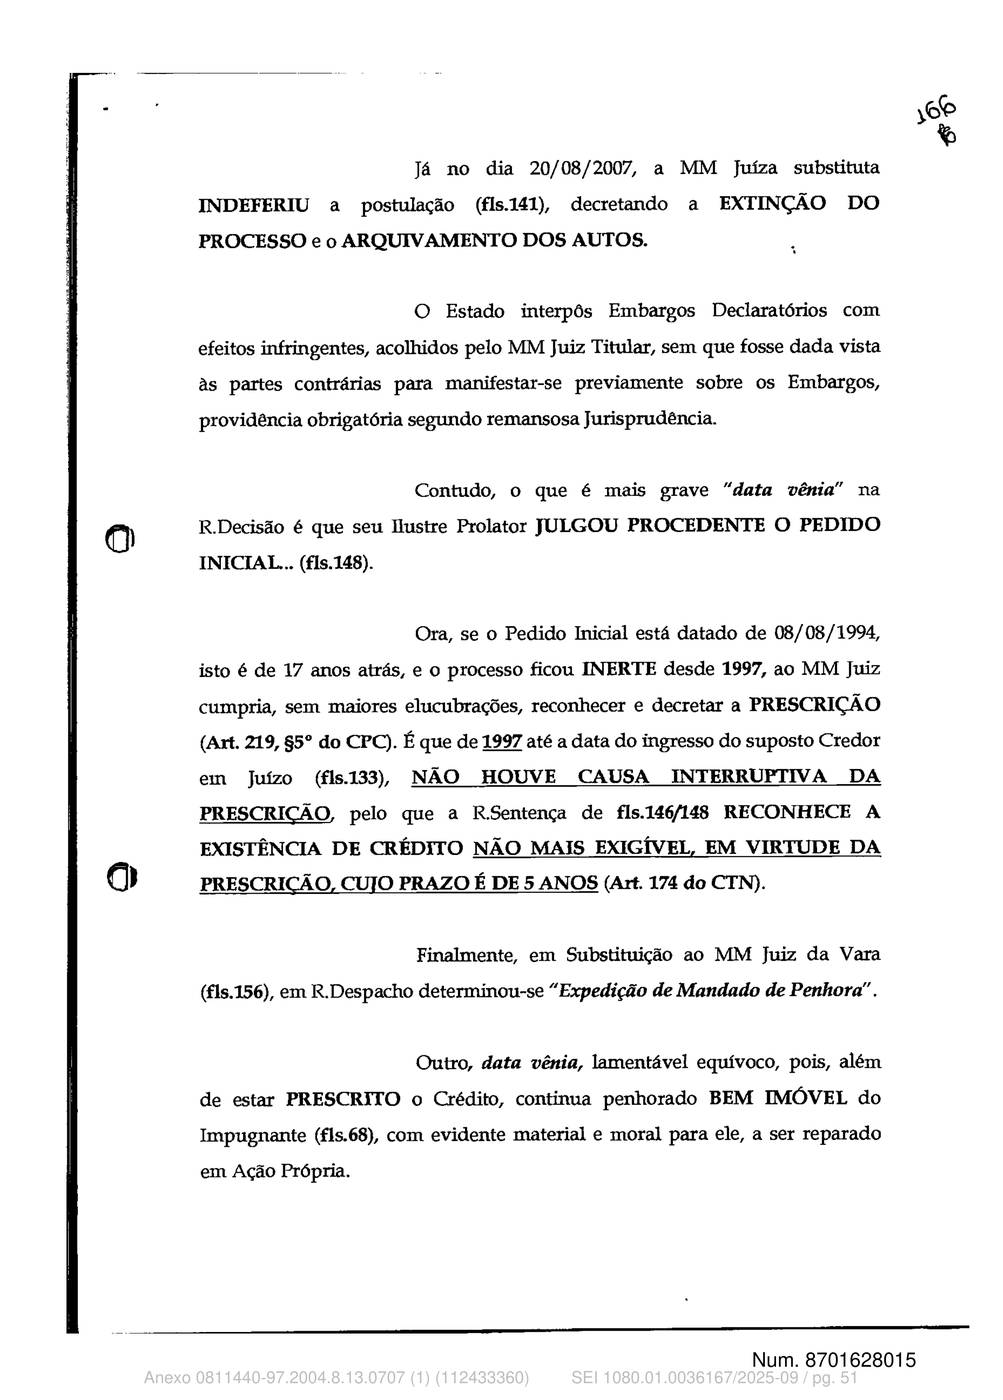
isto é de 17 anos atrás, e o processo ficou INERTE desde 1997, ao MM Juiz
cumpria, sem maiores elucubrações, reconhecer e decretar a PRESCRIÇÃO
(Art. 219, §5° do CPC). É que de 1997 até a data do ingresso do suposto Credor
em Juízo (fls.133), NÃO HOUVE CAUSA INTERRTJ1'TlVA DA
PRESCRIÇÃO, pelo que a R.Sentença de fls.1461148 RECONHECE A
EXISTÊNCIA DE CRÉDITO NÃO MAIS EXIGÍVEL, EM VIRTUDE DA
PRESCRIÇÃO, cujo PRAZO É DE 5 ANOS (Mi 174 do CTN).
Finalmente, em Substituição ao MM juiz da Vara
(fls.156), em R.Despacho determinou-se "Expedição de Mandado de Penhora".
Outro, data vênia, lamentável equívoco, pois, além
de estar PRESCRITO o Crédito, continua penhorado BEM IMÓVEL do
Impugnante (fls.68), com evidente material e moral para ele, a ser reparado
em Ação Própria.
Anexo 0811440-97.2004.8.13.0707 (1) (112433360) SEI 1080.01.0036167/2025-09 / pg. 51
Página 57 · score 100.0 · nativo
Logo, a prescrição intercorrente só deve-se operar quando a parte
exequente, instada a cumprir determinada diligência indispensável ao andamento do
processo, deixa escoar o prazo prescricional sem praticar o ato que lhe competia.
Assim, não há que se falar em prescrição intercorrente, se resta
comprovado nos autos que, em nenhum momento, a exequente deixou de dar
andamento regular do feito.
CONCLUSÃO
Pelo exposto, requer a improcedência da impugnação de fis. 164/167 e o
prosseguimento do feito executivo, com a expedição de mandado de penhora de bens
dos executados.
'4
www.age.mg.gov.br
Rua São Paulo, 164— Centro -CEP 37002-110 - Varginha - MG
Tel.: (35) 3219-5400 1 Fax (35) 3219-5419
Anexo 0811440-97.2004.8.13.0707 (1) (112433360) SEI 1080.01.0036167/2025-09 / pg. 57
Página 65 · score 100.0 · nativo
No caso em tela verifica-se que ocorreu o trânsito em
julgado da sentença de fls. 146/148, eis que apesar de regularmente
intimado da sentença retro mencionada, conforme se observa à fl. 149-
verso, o réu não se insurgiu, deixando transcorrer o prazo para eventual
recurso.
Sabe-se que as matérias a serem arguidas em sede de
impugnação ao cümprimento de sentença são limitadas, quais sejam, falta
ou nulidade da citação, seo processo correu à revelia, inexigibilidade do
título, penhora incorreta ou avaliação errônea, ilegitimidade das partes,
excesso de execução ou qualquer causa impeditiva, modificativa ou
extintiva da obrigação, como pagamento, novação, compensaç'ãq, transação
ou prescrição, desde que superveniente à sentença.
No caso em análise, observa-se que a impugnante pretende
discutir no presente incidente, prescrição ocorrida antes da prolação da
sentença, aduzindo não ser exigível o crédito da ação de cobrança, em
virtude da prescrição.
Logo, verifica-se que o presente incidente não é o meio
Página 75 · score 100.0 · nativo
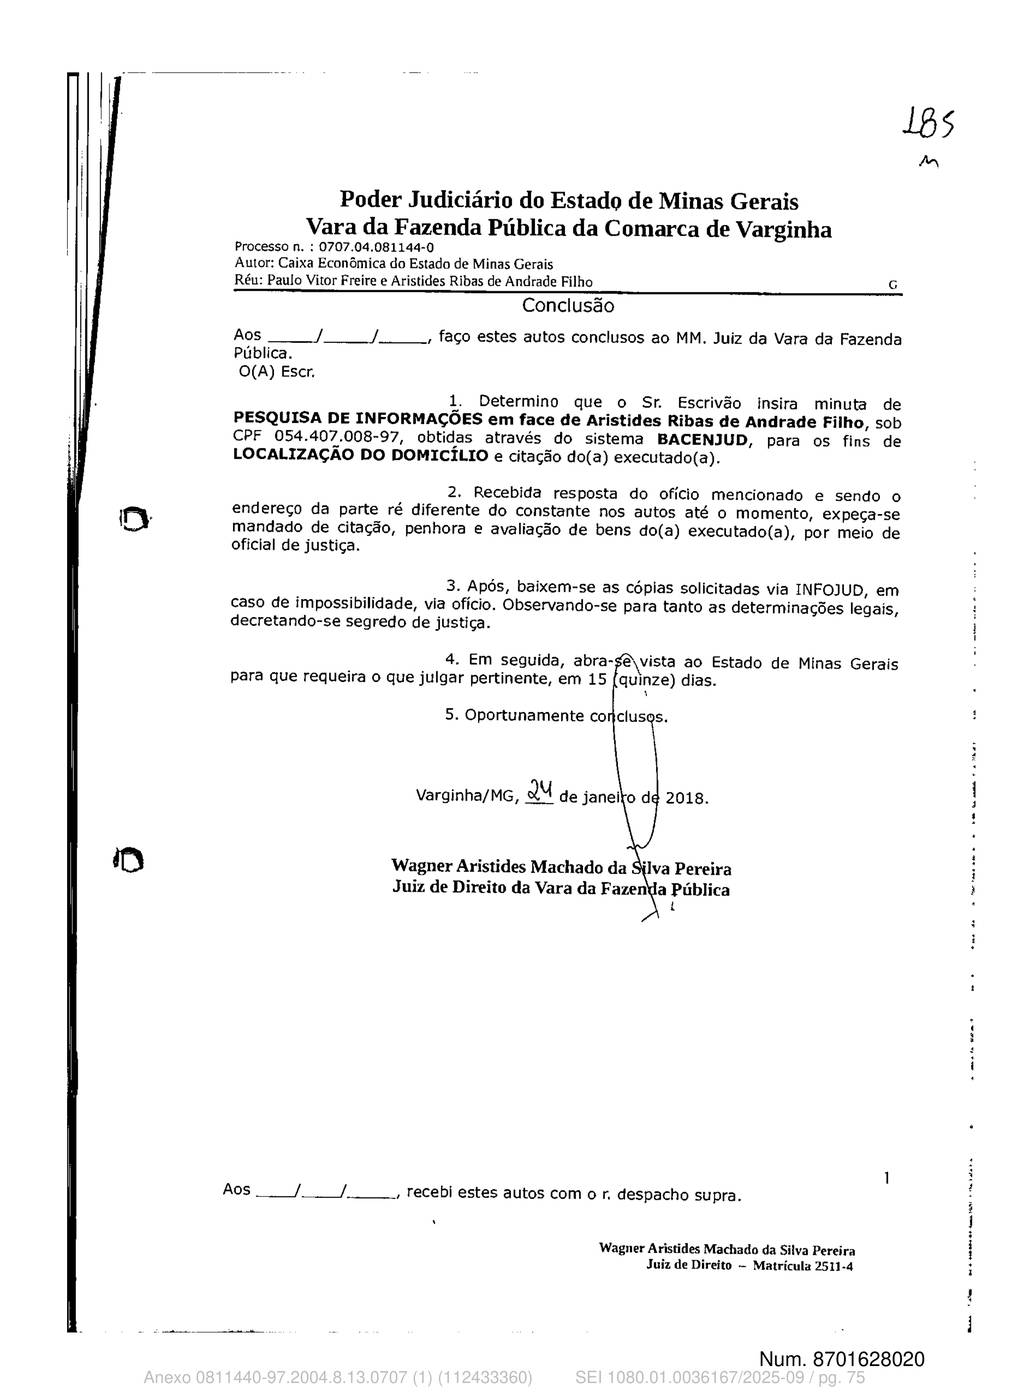
Pública.
O(A) Escr.
1. Determino que o Sr. Escrivão insira minuta de
PESQUISA DE INFORrIAÇOES em face de Aristides Ribas de Andrade Filho, sob
CPF 054.407.008-97, obtidas através do sistema BACENJUD, para os fins de
LOCALIZAÇÃO DO DOMICILIO e citação do(a) executado(a).
2. Recebida resposta do ofício mencionado e sendo o
endereço da parte ré diferente do constante nos autos até o momento, expeça-se
mandado de citação, penhora e avaliação de bens do(a) executado(a), por meio de
oficial de justiça.
3.
Após, baixem-se as cópias solicitadas via INFOJUD, em
caso de impossibilidade, via ofício. Observando-se para tanto as determinações legais,
decretando-se segredo de justiça.
4.
Em seguida, abra- .e\vista ao Estado de Minas Gerais
para que requeira o que julgar pertinente, em 15 quinze) dias.
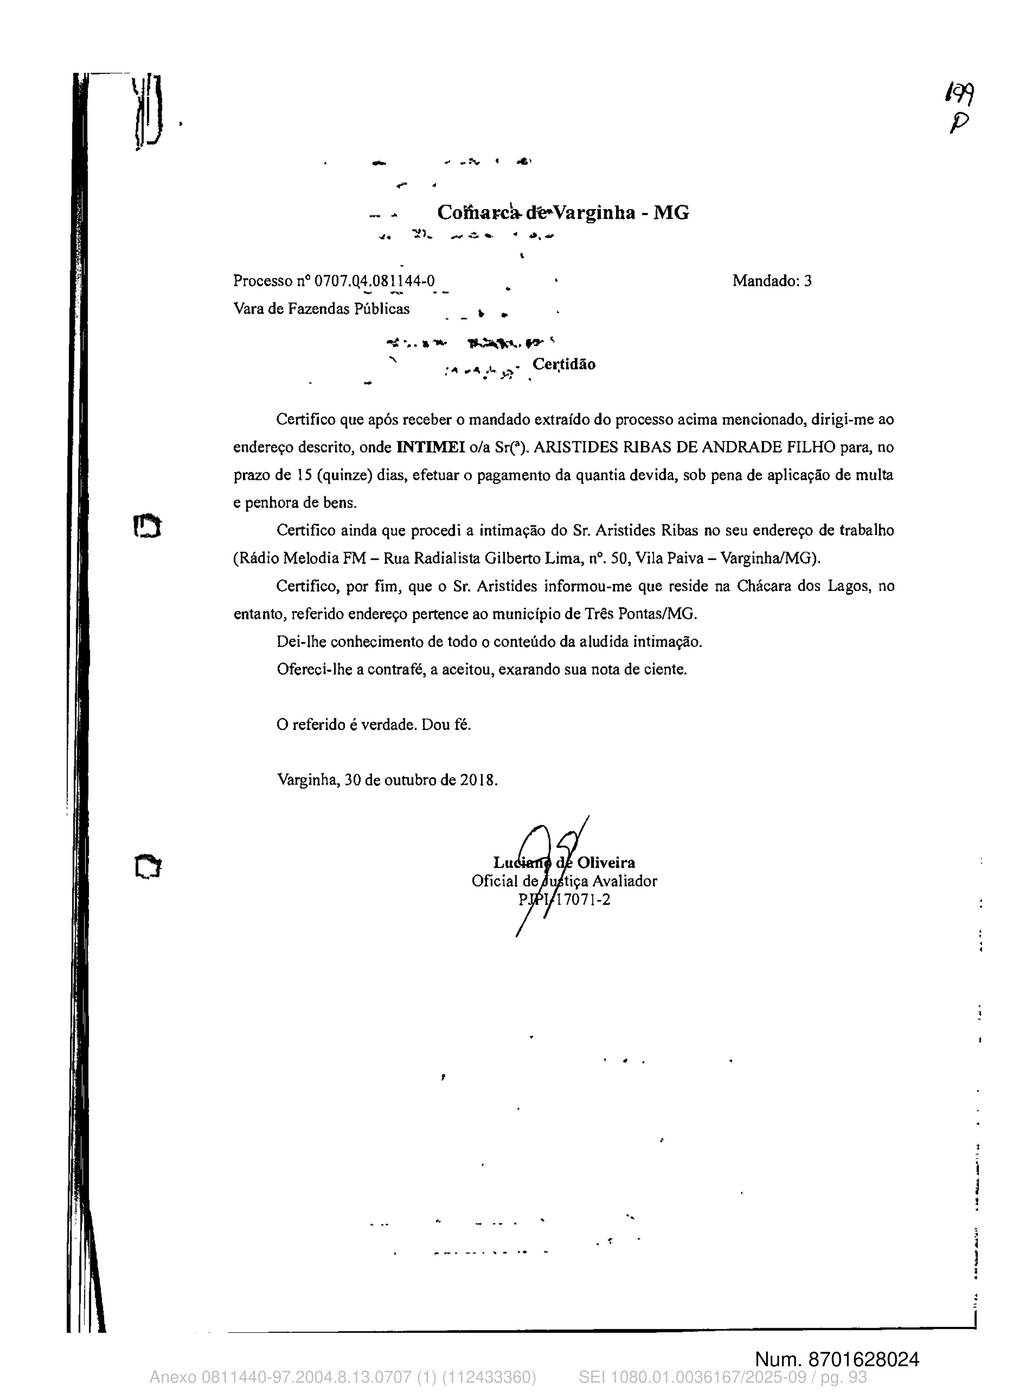
Página 93 · score 100.0 · nativo
Processo n°0707.Q4.081144-0
Mandado: 3
Vara de Fazendas Públicas
*
Cewtidão
Certifico que após receber o mandado extraído do processo acima mencionado, dirigi-me ao
endereço descrito, onde INTIMEI o/a Sr('). ARISTIDES RIBAS DE ANDRADE FILHO para, no
prazo de 15 (quinze) dias, efetuar o pagamento da quantia devida, sob pena de aplicação de multa
e penhora de bens.
Certifico ainda que procedi a intimação do Sr. Aristides Ribas no seu endereço de trabalho
(Rádio Melodia FM - Rua Radialista Gilberto Lima, n°. 50, Vila Paiva - VarginhalMG).
Certifico, por fim, que o Sr. Aristides informou-me que reside na Chácara dos Lagos, no
entanto, referido endereço pertence ao município de Três Pontas/MG.
Dei-lhe conhecimento de todo o conteúdo da aludida intimação.
Ofereci-lhe a contrafé, a aceitou, exarando sua nota de ciente.
O referido é verdade. Dou fé.
Varginha, 30 de outubro de 2018.
Página 109 · score 100.0 · nativo
não se manifestou a respeito, sendo o pedido, que ora analiso, protocolado apenas em
30/1/2019, após o trânsito em julgado da decisão.
Diante disso, caberia à parte ré discutir todo o alegado por meio de outro instrumento,
uma vez que não há meios de acolher o presente pedido na fase em que se encontra o
processo.
Sendo assim, indefiro o pedido à ff. 200/202.
2. Após, como cuida-se de execução fiscal movida pelo Estado de Minas Gerais, cujo
feito ainda não desaguou em sua solução, haja vista que não foram encontrados bens passíveis
de penhora.
Pede, agora, a exequente, informações fiscais junto à Receita Federal, para pesquisa de
informações em face do(s) executado(s), em busca de ativos que venham a garantir o adimple-
mento da divida.
É o relatório. Decido.
A Carta Política, em seu art. 50, preserva a esfera da intimidade e da vida privada, ver-
bis:
Art. 50 Todos são iguais perante a lei, sem distinção de qualquer natureza, garantindo-se
aos brasileiros e aos estrangeiros residentes no País a inviolabilidade do direito à vida, à li-
Página 240 · score 100.0 · nativo
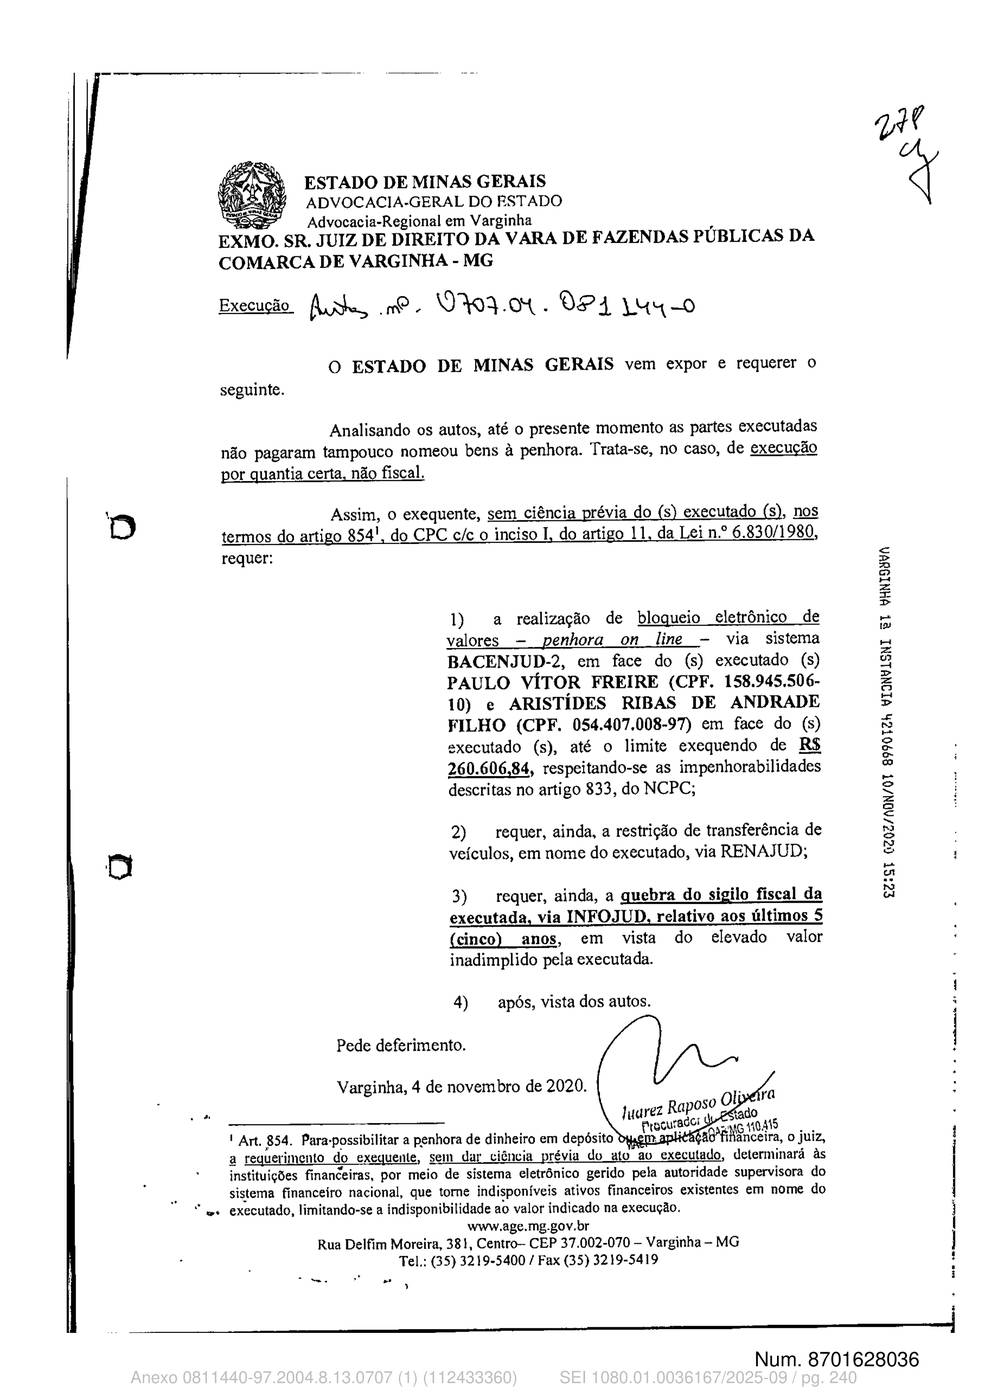
Advocacia-Regional em Varginha
EXMO. SR. JUIZ DE DIREITO DA VARA DE FAZENDAS PUBLICAS DA
COMARCA DE VARGINHA - MG
Execução j&.,rrQe 5—
O¼t..tP±L4_O
O ESTADO DE MINAS GERAIS vem expor e requerer o
seguinte.
Analisando os autos, até o presente momento as partes executadas
não pagaram tampouco nomeou bens à penhora. Trata-se, no caso, de execução
por Quantia certa, não fiscal.
Assim, o exequente, sem ciência prévia do (s) executado (s, nos
termos do artigo 854', do CPC e/co inciso!, do artigo 11, da Lei n.° 6.830/1980,
requer:
1) a realização de bloqueio eletrônico de
valores — penhora on une — via sistema
BACENJUD-2, em face do (s) executado (s)
Página 257 · score 100.0 · nativo
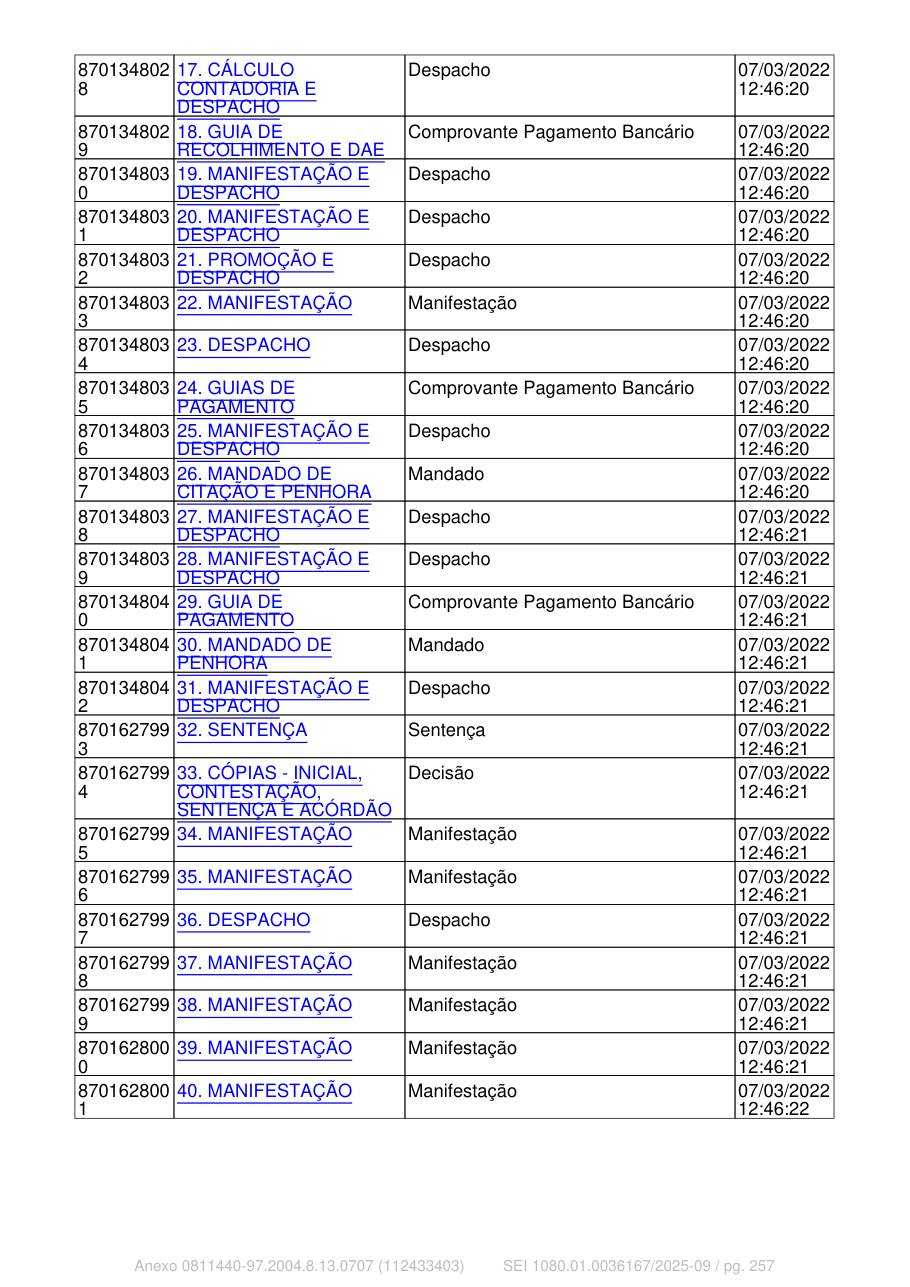
25. MANIFESTAÇÃO E
DESPACHO
Despacho
07/03/2022
12:46:20
870134803
7
26. MANDADO DE
CITAÇÃO E PENHORA
Mandado
07/03/2022
12:46:20
870134803
8
27. MANIFESTAÇÃO E
DESPACHO
Despacho
Página 338 · score 100.0 · nativo
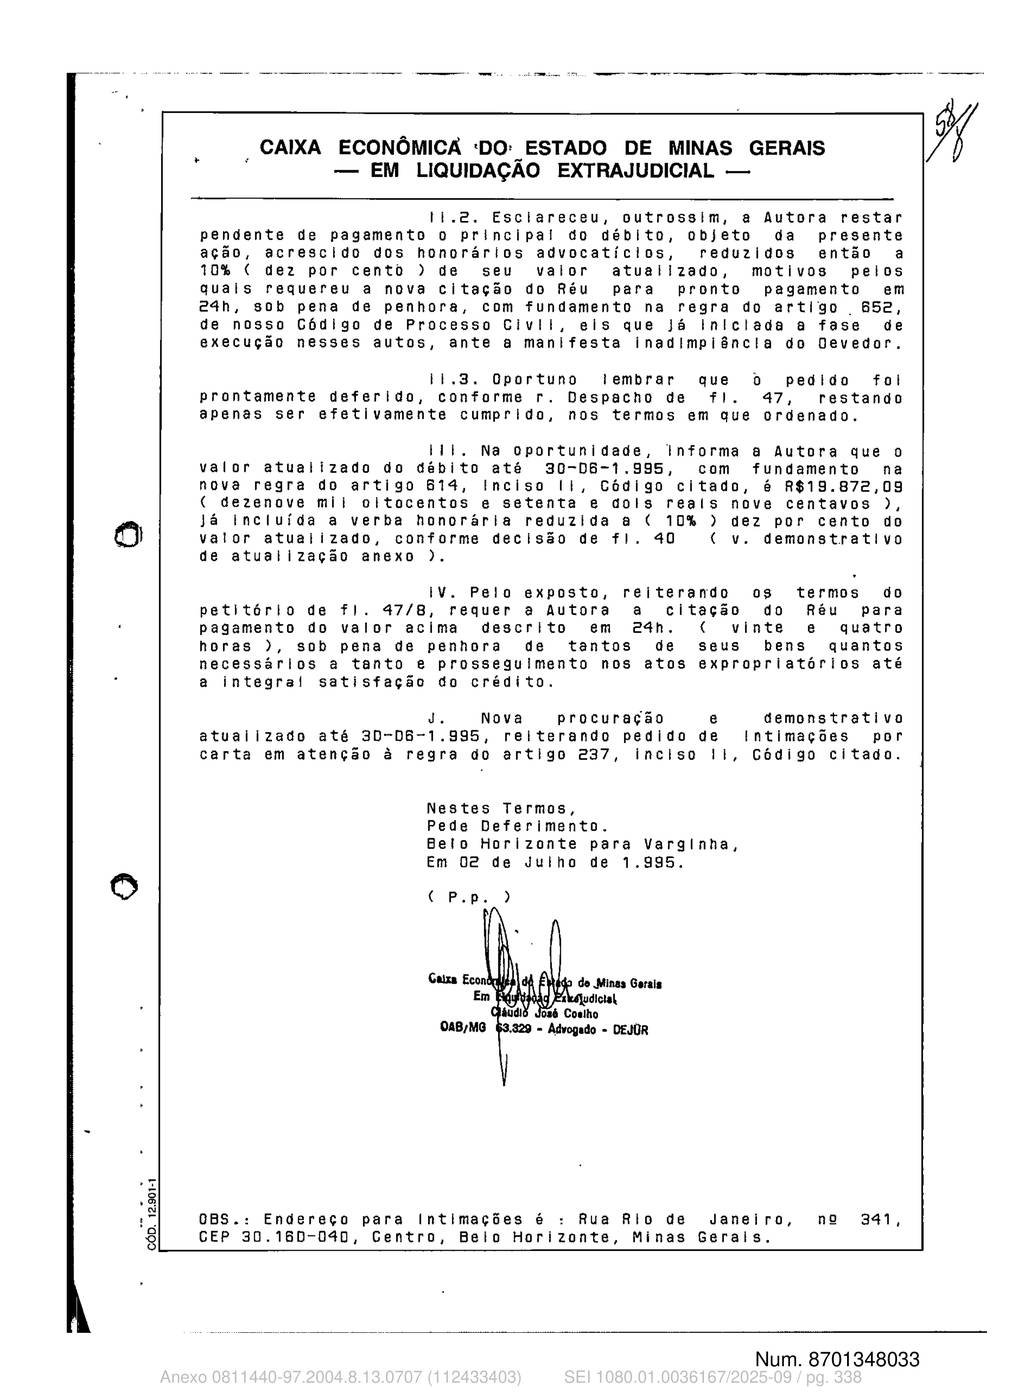
*ud
CAIXA ECONÔMICA IDO, ESTADO DE MINAS GERAIS
- EM LIQUIDAÇÃO EXTRAJUDICIAL -
11.2. Esclareceu, outrossim, a Autora restar
pendente de pagamento o principal do débito, objeto da presente
ação, acrescido dos honorários advocatícios, reduzidos então a
10% ( dez por cento ) de seu valor atualizado, motivos pelos
quais requereu a nova citação do Réu para pronto pagamento em
21h, sob pena de penhora, com fundamento na regra do artigo 652,
de nosso Código de Processo Civil, eis que já iniciada a fase de
execução nesses autos, ante a manifesta inadimplência do Devedor.
11.3. Oportuno lembrar que o pedido foi
prontamente deferido, conforme r. Despacho de ti. 47, restando
apenas ser efetivamente cumprido, nos termos em que ordenado.
III. Na oportunidade, informa a Autora que o
valor atualizado do débito até 30-06-1.996, com fundamento na
nova regra do artigo 614, inciso II, Código citado, é R$19.872,09
Página 349 · score 100.0 · nativo
CAIXA ECONÓMICA DO ESTADO DE MINAS GERAIS - Processo n°
20.566/2° Secretaria - vêm expor e REQUERER a V.Excia. o seguinte:
-
Embora até hoje não julgada a Ação
Ordinária de Cobrança e, por isso mesmo, sem SENTENÇA, quer a Autora
EXECUTAR. Pretende o Requerido apresentar DEFESA, através de
EMBARGOS.
li- Para tal fim e na forma do artigo 655 do
C.P.C., oferece à Penhora, para garantia da Execúção, o seguinte imóvel de
sua propriedade: "Um Terreno, situado nesta cidade, no bairro denominado
Jardim Europa, à Rua 01, constituído pelo lote n° 10, da Quadra "N", medindo
10,00 metros de frente, para a Rua 01, 10,07 metros de fundo com terceiros,
33,81 metros do lado direito com o lote 09 e 34,50 metros do lado esquerdo com
o lote 11, perfazendo uma área total de 838,55 m2; havido consoante registro no
livro 02, R-1, da matrícula W. 19.021 do Cartório de Registro de Imóveis desta
Comarca, estimado no valor de 11$ 20.000,00 (vinte mil reais)" (doc n° 2).
III - Requer que a Exequente seja ouvida sobre o
Página 356 · score 100.0 · nativo
Num. 8701348037
Num. 8701348037
PODER JUDICIÁRIO DO ESTADO DE MINAS GERAIS
JUSTIÇA DE 13 INSTÂNCIA
MANDADO DE
CITAÇAO E
PENHORA
Comarca
VARGINHA
2a VARA CIVEL
Secretaria do Juizo
Processo nQ: 20.566
Natureza : COBRANÇA
Partes
: CAIXA ECONOMICA DO ESTADO DE MINAS GERAIS
Página 360 · score 100.0 · nativo
'e cinco centímetros quadrados ) e no aqueles 838,55m2 inf' medos
pelo Réu ( veja Doc. no. 01 anexo, grifo em amarelo ).
II. Dessarte não pode alcançar em avaliação
lógica nesta Comarca o excessivo valor atribuído pelo Réu de
R$20.000,00 (
vinte mil reais ), com o qual a Autora discorda
expressamente neste ato.
li]. Assim, pela regra do artigo 659,
parágrafo 40.ICPC, requer que a penhora recaia sobre o bem
Indicado, considerando—se, entretanto, a correta área e o correto
valor de mercado e por sobre os seguintes bens imóveis, todos de
propriedade do Réu, Sr. Paulo vitor, a saber
a ) Terreno medindo dez metros de frente e fundos, por dez metros
de ambos os
lados, com cem metros quadrados, situado nesta
cidade, no fundo da Rua Alvaro Gosta, confrontado de um lado com
Sahid SaIomé,
Página 361 · score 100.0 · nativo
de
lado direito confrontando com o lote 08: 33,811m de
lado
esquerdo com lote 10, perfazendo uma área total de 325,55m2.
Registro anterior 02, R-1 da matrícula 19.021, atual matrícula nQ
20.163 ( Do. no. 03 anexo ).
111.1. Se, após avaliação, restarem ainda
Insuficientes à integral satisfação do crédito os bens ora
nomeados, a Autora desde já requer ampliação da penhora.
111.2. Esclarece ainda a Autora que se o Réu
pretender quitar o débito, mediante parcelamento, o valor
para
pagamento em Dezembro/95 é de R$19.871,18 ( dezenove mil
oitocentos e setenta e um reais e dezoito centavos ),
conforme
demonstrativo anexo ( Doc. no 04 ).
IV. Reitera, por fim, pedido de intimações
Página 373 · score 100.0 · nativo
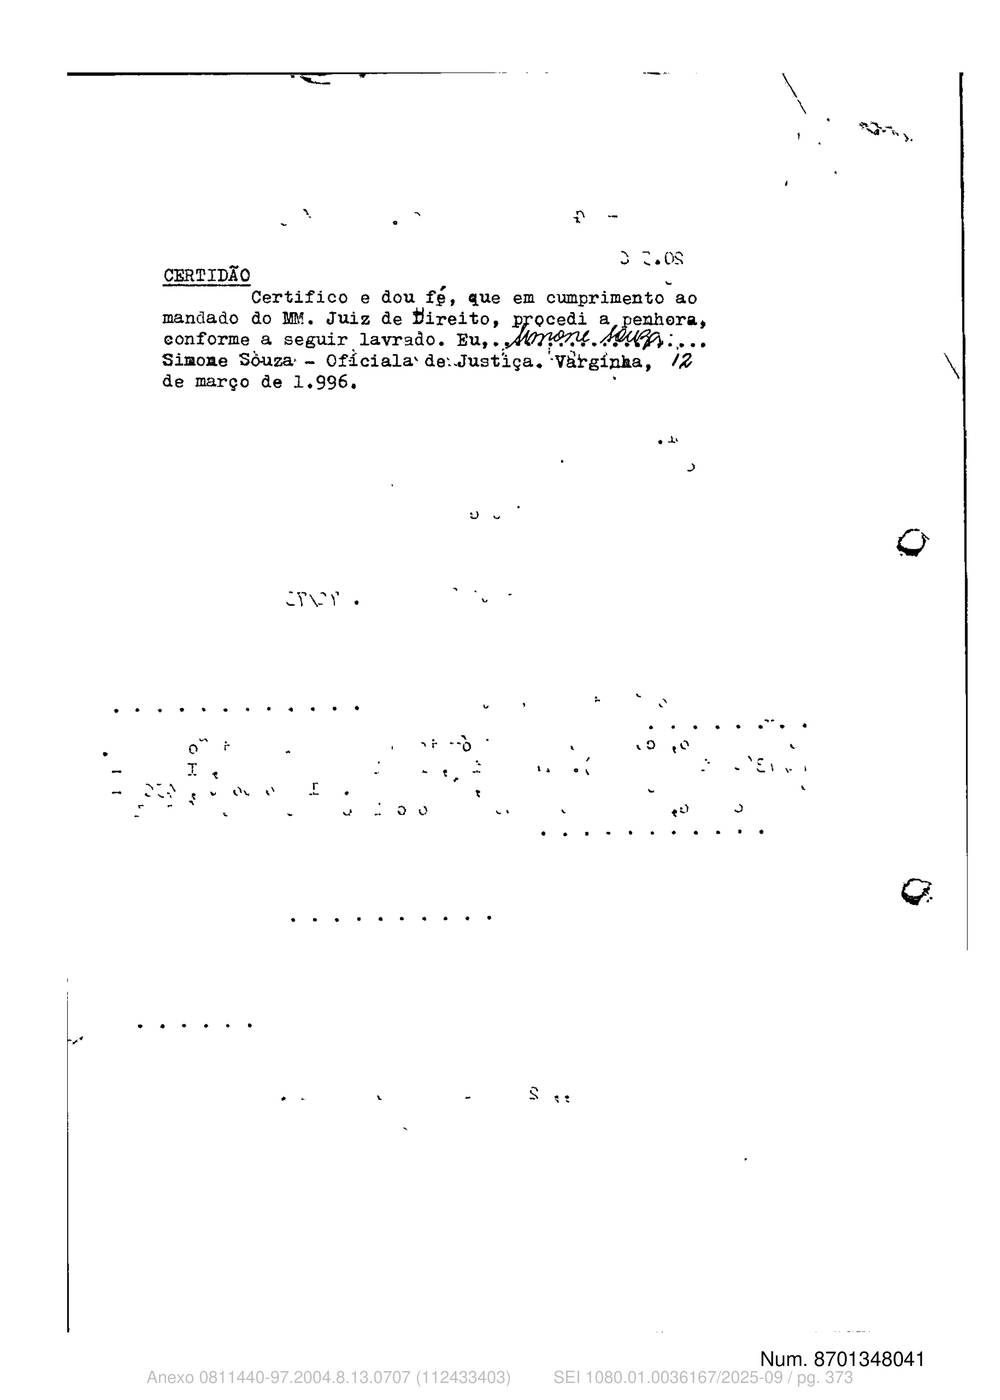
Num. 8701348041
Num. 8701348041
-, 1V
.j
CERflDXO
Certifico e dou f, que em cumprimento ao
mandado do 3AM. Juiz de tireito, p7çcedi a penhora,
conforme a seguir lavrado. Eu,.,ÁVVO7tC
Simone S6uza - Of-ciala'de.Justïça.tVï-gíka, /2
de março de 1.996.
1
'-3
o o
¼
Anexo 0811440-97.2004.8.13.0707 (112433403) SEI 1080.01.0036167/2025-09 / pg. 373
Página 374 · score 100.0 · nativo
Num. 8701348041
Num. 8701348041
Varginha,
ti
e\maro de 1.996
A?
PODER JUDICIÁRIO 00 ESTADO DE MINAS GERAIS
JUSTIÇA DE 1 INSTÂNCIA
AUTO DE PENHORA E DEPÓSITO
Aos sete dias do Ms de março do ano de mil novecent
e noventa e seis, nesta cidade e Comarca de Varginha, Estado
Minas Gerais, em cumprimento ao mandado do MM. Juiz de Direita
24 Vara Cível, 1k. Ruy Vitor do Prado, e extraído dos autos n9_i
20.566, Açao de Cobrança requerida pela Caixa Econômica do Esta
de Minas Gerais, contra Paulo Vitor Ppeire, dirigi-me à Rua Álva
Costa, 4569 e ali sendo, procedi a PENHORA de:
"Um terreno medindo dez metros de frente e fundos, p
Página 377 · score 100.0 · nativo
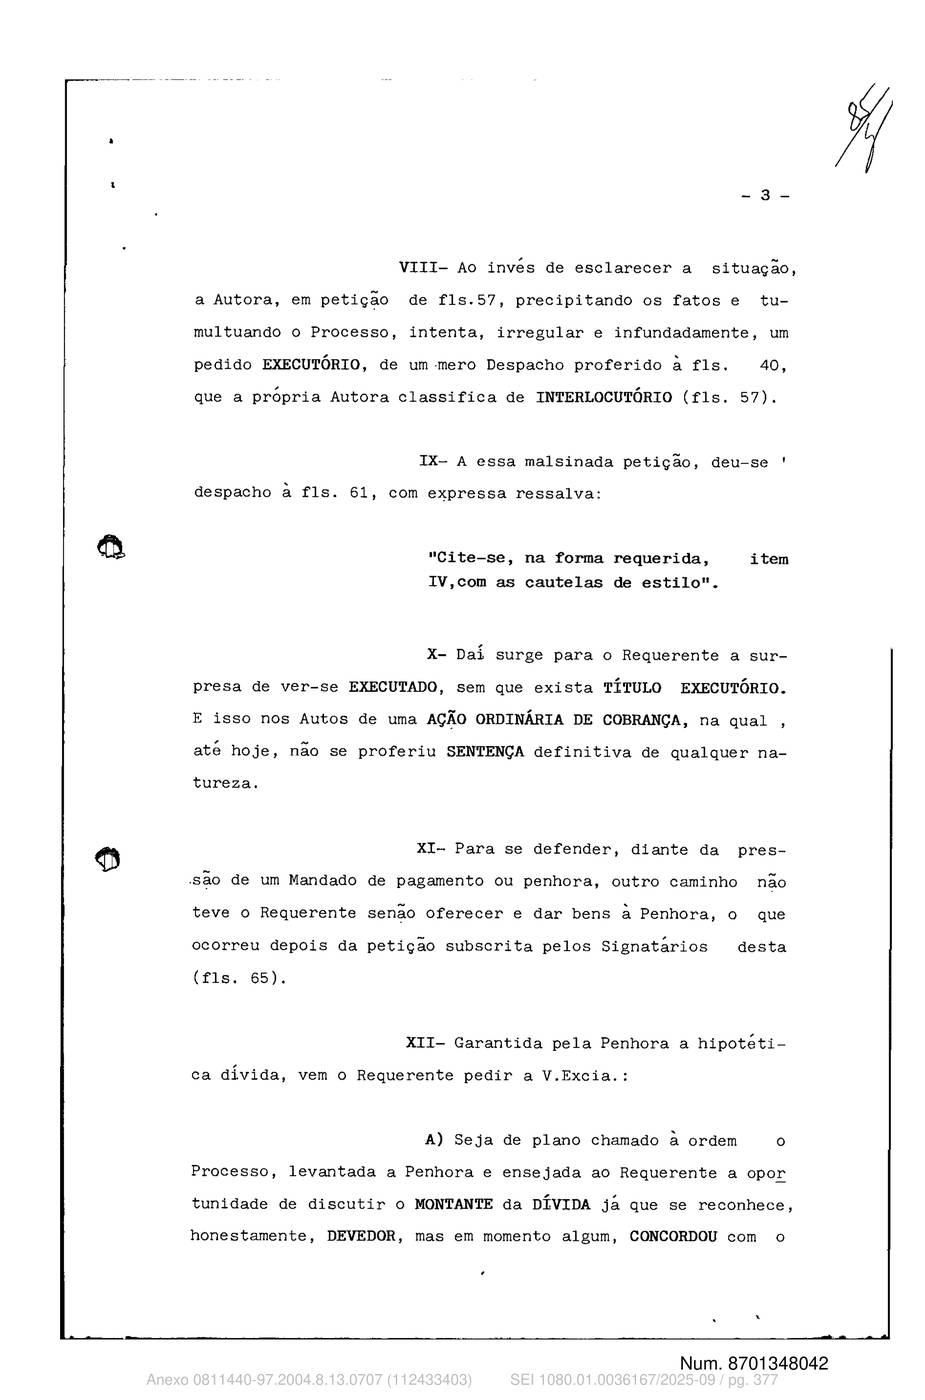
item
IV,com as cautelas de estilo".
X- Da{ surge para o Requerente a sur-
presa de ver-se EXECUTADO, sem que exista TÍTULO EXECUTÓRIO.
E isso nos Autos de uma AÇÃO ORDINÁRIA DE COBRANÇA, na qual
até hoje, não se proferiu SENTENÇA definitiva de qualquer na-
tureza.
XI-. Para se defender, diante da pres-
.5a0 de um Mandado de pagamento ou penhora, outro caminho no
teve o Requerente seno oferecer e dar bens à Penhora, o que
ocorreu depois da petição subscrita pelos Signatários
desta
(fls. 65).
XII- Garantida pela Penhora a hipotéti-
ca dívida, vem o Requerente pedir a V.Excia.:
A) Seja de plano chamado à ordem
o
Página 383 · score 100.0 · nativo
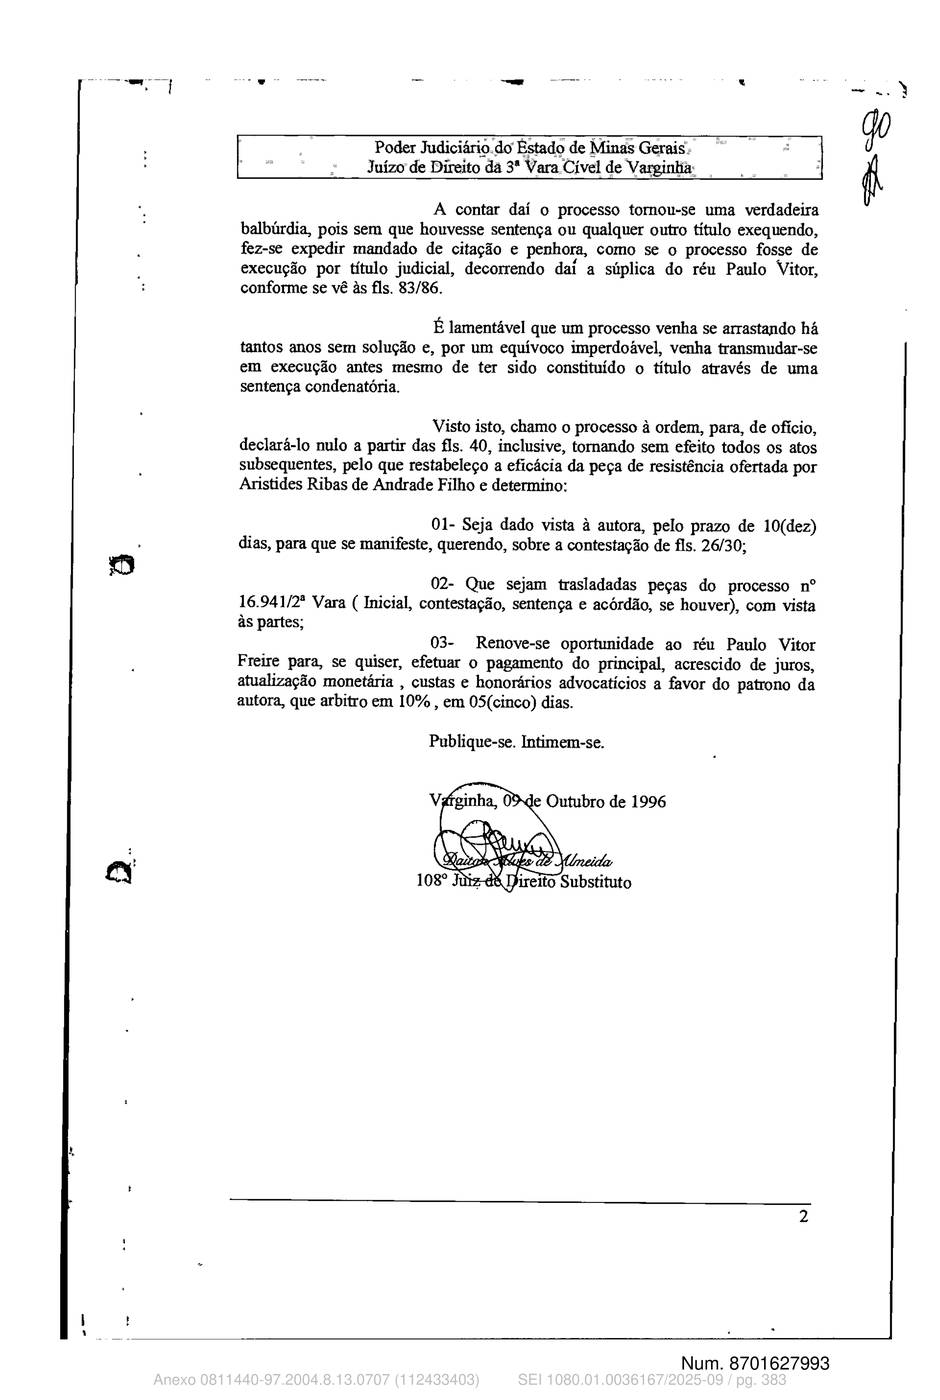
Num. 8701627993
Num. 8701627993
e
Poder Judiciário-do Estado de Minas Gerais
Juizo de Direito da V Vara Cível de Varguilia
A contar daí o processo tomou-se uma verdadeira
balbúrdia, pois sem que houvesse sentença ou qualquer outro título exequendo,
fez-se expedir mandado de citação e penhora, como se o processo fosse de
execução por título judicial, decorrendo dai a súplica do réu Paulo Vitor,
conforme se vê às fis. 83/86.
É lamentável que um processo venha se arrastando há
tantos anos sem solução e, por um equívoco imperdoável, venha transmudar-se
em execução antes mesmo de ter sido constituído o título através de uma
sentença condenatória.
Visto isto, chamo o processo à ordem, para, de oficio,
declará-lo nulo a partir das fis. 40, inclusive, tomando sem efeito todos os atos